
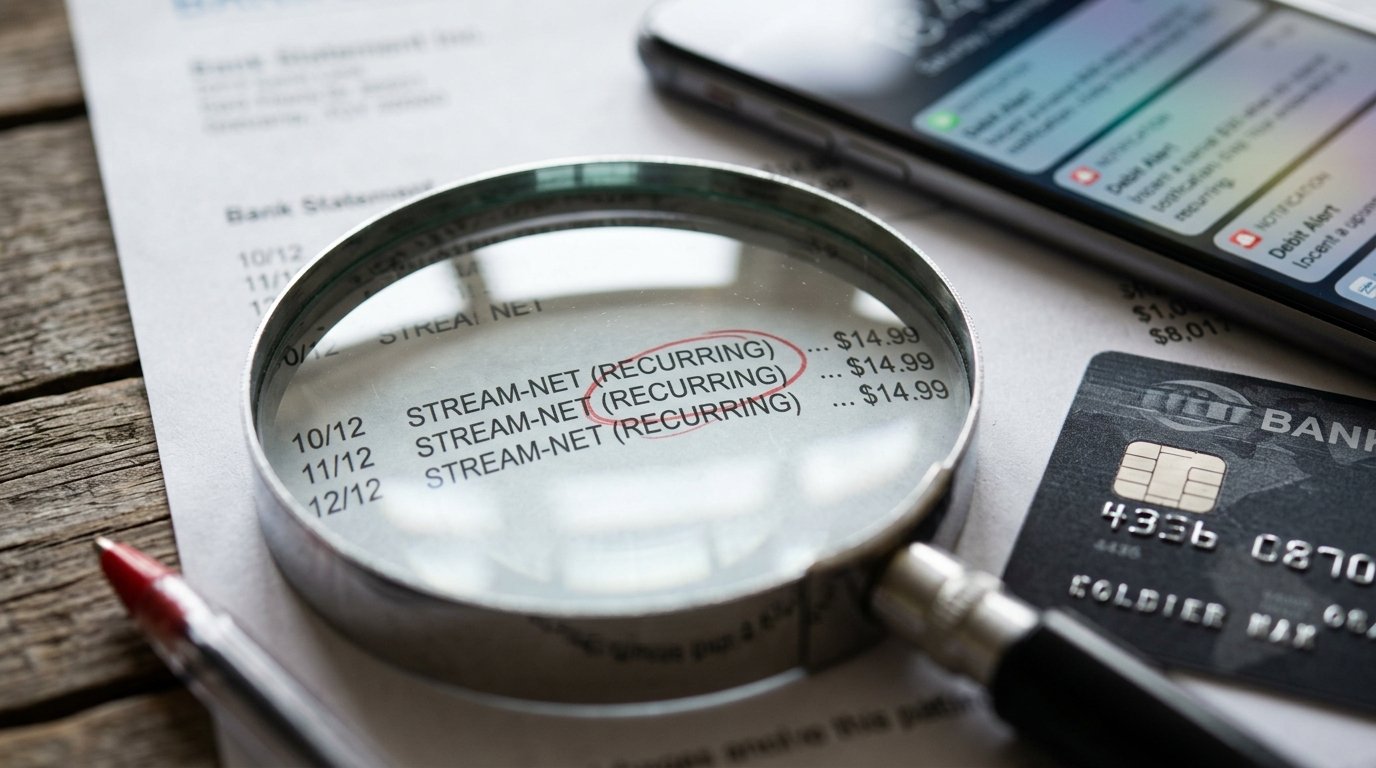
Marina cancelou uma assinatura de serviço digital, mas continuou recebendo cobranças no cartão durante meses. A empresa alegou que o cancelamento não havia sido concluído, enquanto o histórico de atendimento mostrava uma versão diferente.
Cliente tentou cancelar, mas as cobranças continuaram
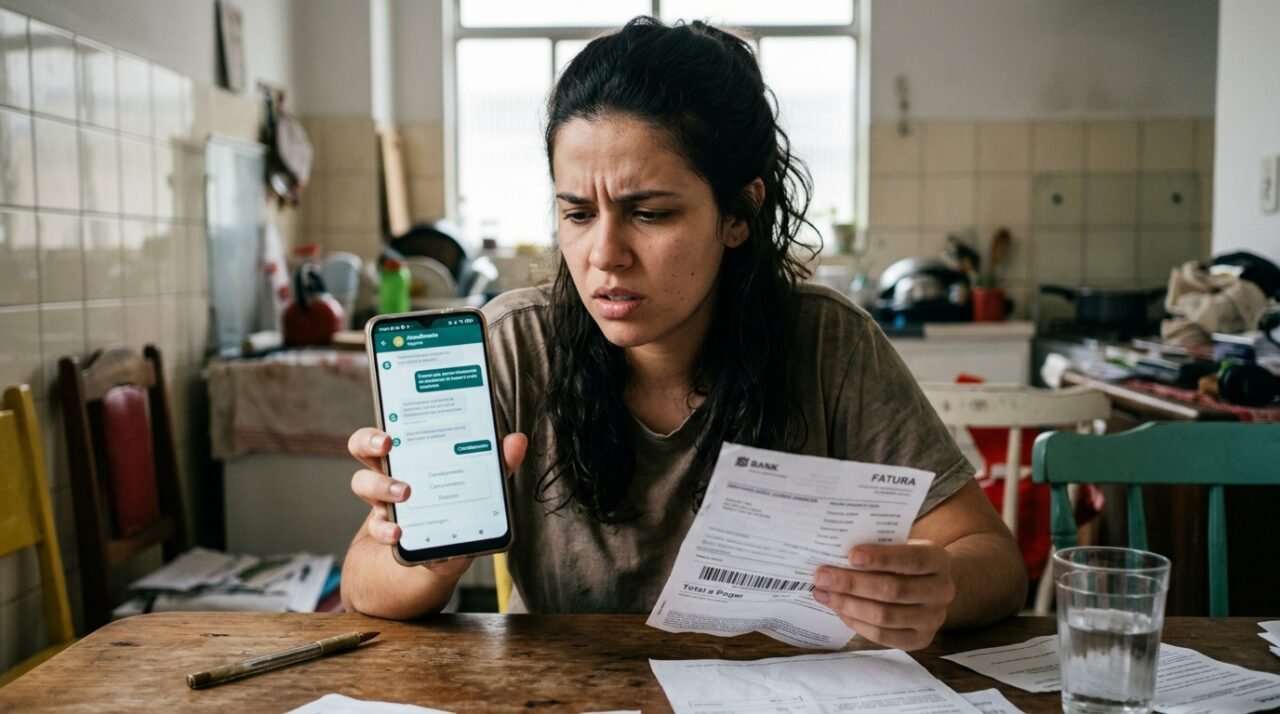
No relato fictício, Marina utilizava uma plataforma digital com pagamento mensal automático. Após decidir encerrar a assinatura, acessou sua conta, seguiu as orientações disponíveis e entrou em contato com o suporte. Durante o atendimento, informou que não queria continuar utilizando o serviço e guardou as mensagens da conversa.
Mesmo depois disso, novas mensalidades apareceram na fatura. Ao reclamar, Marina recebeu a informação de que o cancelamento estava incompleto porque faltava uma etapa. A situação provocou um impasse: ela afirmava ter solicitado o encerramento, enquanto a empresa considerava o contrato ativo.
Histórico de atendimento pode comprovar o pedido
Marina reuniu as conversas anteriores, os protocolos e os extratos do cartão. Nas mensagens, havia registros de sua solicitação de cancelamento, permitindo identificar quando procurou a empresa e o que foi informado pelo suporte. Esses documentos passaram a ser a principal prova da reclamação.
Em situações semelhantes, é recomendável guardar capturas de tela, e-mails, números de protocolo e comprovantes. A data do pedido deve ser comparada com os lançamentos posteriores. Embora o histórico não garanta automaticamente o reembolso, ele ajuda a demonstrar a tentativa de cancelamento e a questionar a justificativa apresentada pela empresa.
Leia Também
O que a lei diz sobre cancelamento e cobrança indevida?
O Decreto nº 7.962/2013 estabelece regras para o comércio eletrônico. Entre elas está a obrigação de oferecer atendimento eletrônico adequado para reclamações, suspensão e cancelamento de contratos, além de confirmar imediatamente o recebimento dessas solicitações e responder em até cinco dias.
Já o Código de Defesa do Consumidor, no artigo 42, parágrafo único, prevê a devolução em dobro de valores pagos indevidamente, acrescidos de correção e juros legais, salvo engano justificável. Isso não significa que qualquer cobrança contestada resulte automaticamente em pagamento dobrado: é necessário analisar as circunstâncias e a existência de cobrança indevida.
Como contestar as mensalidades no cartão?
O primeiro passo é solicitar à empresa, por escrito, a confirmação do cancelamento e a devolução das mensalidades consideradas indevidas. Marina também pode procurar o banco emissor do cartão e abrir uma contestação por desacordo comercial, apresentando o histórico de atendimento, as cobranças e os comprovantes disponíveis.
O artigo 54-G do CDC também protege o consumidor em determinadas contestações no cartão. Quando a administradora é notificada com pelo menos 10 dias de antecedência do vencimento da fatura, a lei prevê regras para impedir a cobrança da quantia contestada enquanto a controvérsia não for adequadamente solucionada. O restante da fatura deve ser tratado normalmente.
Onde reclamar se a empresa não resolver?
Se o problema persistir, o consumidor pode registrar uma reclamação no Consumidor.gov.br, desde que a empresa participe da plataforma. Nesse canal, a fornecedora tem até 10 dias para responder. O Procon também pode ser procurado, e o Juizado Especial Cível é uma alternativa para buscar a restituição dos valores.
Para evitar situações como a de Marina, o cuidado principal é confirmar o encerramento da assinatura e acompanhar as faturas seguintes. Também é necessário verificar se a contratação ocorreu diretamente com a plataforma ou por uma loja de aplicativos, pois o procedimento pode variar. Cancelar ou substituir o cartão, isoladamente, não garante o encerramento do contrato.