Leia Também
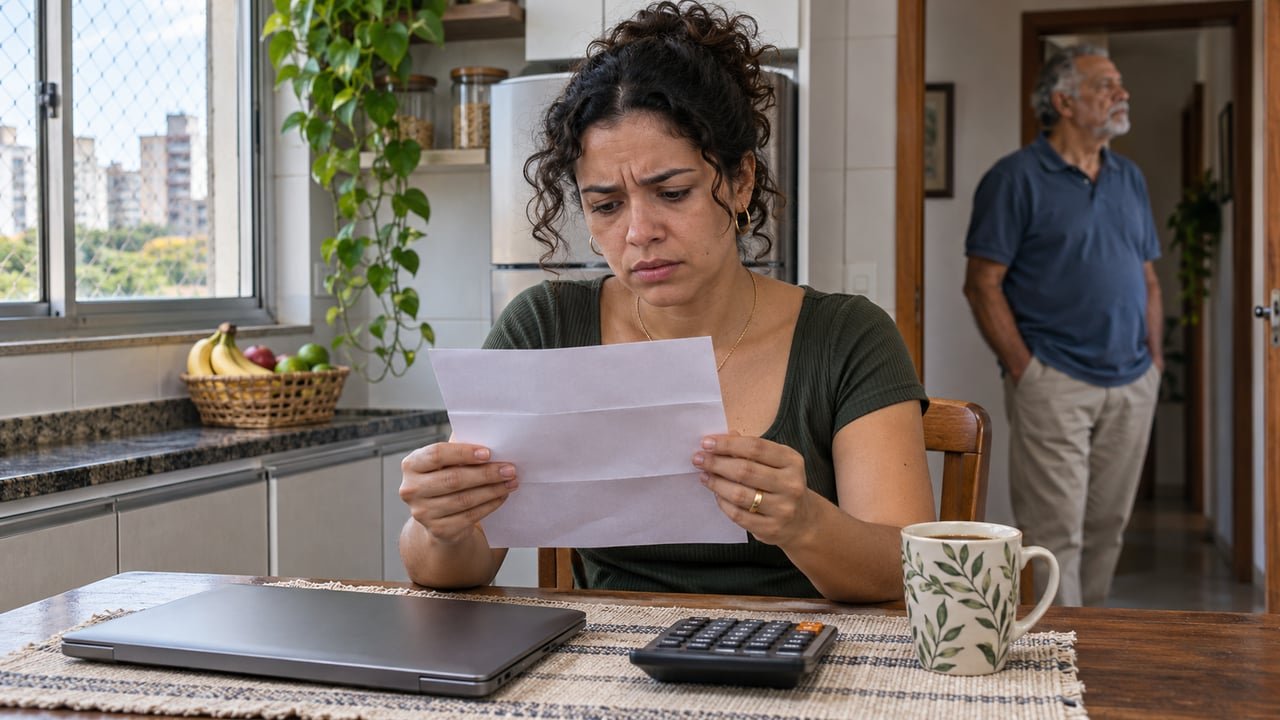
Perante o banco, a dívida é da filha: quem assina o empréstimo é a devedora, mesmo que o dinheiro tenha ido inteiro para o pai. O combinado em família não altera o contrato. Se as parcelas atrasam, é o CPF dela que recebe a cobrança e pode terminar como nome negativado. Depois, resta à filha cobrar do pai na Justiça o que tiver pagado.
Por que o banco cobra a filha, e não o pai, pela dívida?
O contrato de crédito liga o banco a quem assinou, apresentou renda e autorizou a análise do próprio CPF. O pai pode ter recebido o valor e prometido quitar as parcelas, mas não faz parte da relação com a instituição. Para o credor, ele é um estranho ao negócio.
Por isso, a cobrança segue o papel assinado. Pelo artigo 389 do Código Civil, quem descumpre uma obrigação responde por perdas e danos, juros, atualização monetária e honorários de advogado. Na prática, cada mês de atraso engorda o saldo do empréstimo em nome da filha.
A negativação também recai sobre ela. O artigo 43 do Código de Defesa do Consumidor exige que a inclusão em cadastro de inadimplentes seja comunicada por escrito ao consumidor. A mesma regra proíbe manter informações negativas por período superior a cinco anos.
O que a Justiça decide quando alguém empresta o nome a outro?
Os tribunais costumam separar duas relações: a do titular com o credor e a do titular com quem ficou com o dinheiro. A boa intenção de ajudar alguém não apaga a responsabilidade de quem assinou. Esse foi o raciocínio da Terceira Turma do STJ num caso parecido, de um cheque entregue para garantir a dívida de terceiro.
No REsp 1.787.274, julgado pelo Superior Tribunal de Justiça em 2019, o correntista teve de pagar o valor mesmo agindo de boa-fé. A relatora, ministra Nancy Andrighi, apontou que cabe a ele uma ação de regresso contra o devedor para reaver o que pagou. Quem emprestou o nome para um financiamento de carro enfrenta o mesmo dilema, como mostra esta reportagem.
Como a filha pode cobrar do pai o valor pago ao banco?
O caminho é uma ação contra o pai, normalmente depois de quitar ou renegociar o débito com a instituição. O artigo 884 do Código Civil obriga quem enriqueceu sem justa causa à custa de outra pessoa a restituir o valor, com atualização monetária. Se o calote gerou prejuízo maior, como o nome negativado, o artigo 927 do Código Civil pode embasar um pedido de reparação, conforme o caso.
Provas fazem toda a diferença na Justiça. Mensagens em que o pai assume as parcelas, comprovantes de transferência do dinheiro do empréstimo para a conta dele e recibos de pagamentos anteriores ajudam a demonstrar o acordo. Um advogado ou a Defensoria Pública pode indicar a via mais adequada para a cobrança.
Cuidados para proteger o nome de quem empresta o CPF
Acompanhar o contrato de perto é a primeira proteção. O Relatório de Empréstimos e Financiamentos (SCR), do Banco Central, mostra gratuitamente o saldo devedor, o tipo de operação e se há atraso. O acesso exige conta gov.br nível prata ou ouro, com verificação em duas etapas ativada.
Quando o atraso já aconteceu, procurar o banco cedo ajuda a renegociar antes que juros e encargos cresçam. O mesmo Código de Defesa do Consumidor garante informação adequada e clara sobre os serviços contratados, um pilar do direito do consumidor que vale para o extrato da dívida. Se houver cobrança abusiva ou recusa de informação, o Procon da cidade recebe a reclamação.
Emprestar o nome, no fim das contas, é assinar uma promessa que o credor vai cobrar de quem pôs a caneta no papel. Ajuda em família funciona melhor com acordo escrito e parcelas conferidas mês a mês. Se você vive essa situação, converse com seu pai ainda hoje, puxe o relatório do Banco Central e busque orientação antes que a conta cresça.
Negativação também pode surgir por dívidas que a pessoa nunca fez. O CB Radar contou o caso de um trabalhador que descobriu o problema ao tentar comprar a casa própria.