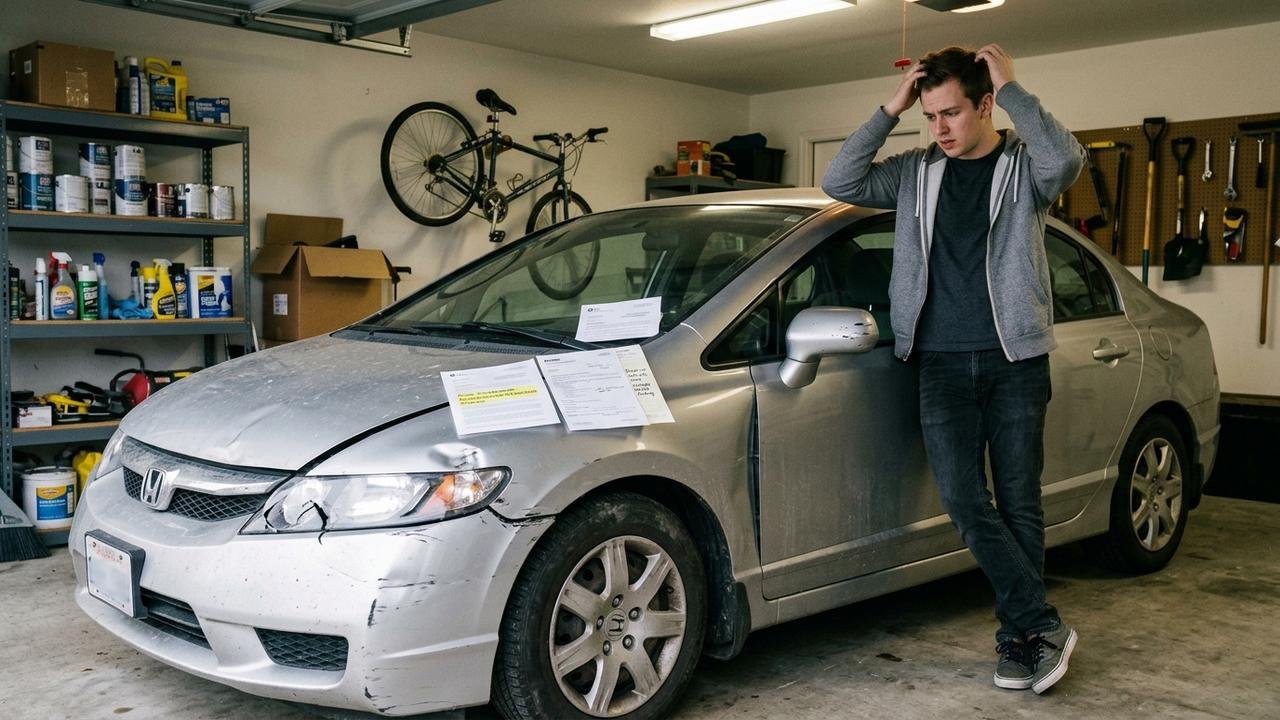
Marcelo emprestou seu carro ao sobrinho Gabriel durante uma viagem de 15 dias, mas o jovem, de 23 anos, acabou sofrendo um acidente. Ao analisar o sinistro, a seguradora identificou que Gabriel tinha menos de 25 anos e não aparecia entre os condutores informados na apólice, abrindo uma discussão sobre quando essa omissão pode realmente justificar a recusa da indenização.
A apólice e o questionário de risco precisam ser verificados primeiro
Seguradoras utilizam informações sobre quem dirige o veículo para calcular o risco e definir o preço do seguro. A Susep explica que idade, tempo de habilitação, utilização do carro e características do condutor podem interferir na avaliação realizada pela empresa e no valor do prêmio.
Por isso, Marcelo precisaria conferir exatamente quais perguntas respondeu quando contratou ou renovou a apólice. Existe diferença entre declarar incorretamente quem utiliza o veículo de forma habitual e emprestar o carro ocasionalmente para alguém que nem sequer era um condutor previsível no momento da contratação.
A legislação atual diferencia informação falsa de mudança posterior do risco
A Lei nº 15.040/2024, atualmente responsável pelas regras gerais dos contratos de seguro, determina em seu art. 44 que o interessado deve fornecer as informações necessárias à avaliação do risco conforme o questionário apresentado pela seguradora.
Se houver descumprimento doloso desse dever, a lei prevê possibilidade de perda da garantia. Quando o erro ou a omissão forem culposos, entretanto, o art. 44 prevê, em regra, redução proporcional da garantia de acordo com a diferença entre o prêmio pago e aquele que seria devido com as informações corretas, salvo situações específicas previstas pela própria lei.
Leia Também
Emprestar o carro por 15 dias pode ser analisado como mudança de risco
No caso de Gabriel, há outro detalhe: supondo que Marcelo não soubesse no momento da contratação que emprestaria o veículo ao sobrinho, não seria necessariamente uma informação omitida na origem. A situação poderia ser analisada como um possível agravamento posterior do risco, dependendo das perguntas da apólice e da frequência com que o jovem utilizaria o automóvel.
Os arts. 13 a 16 da Lei nº 15.040/2024 tratam justamente do agravamento relevante do risco. A lei estabelece que o segurado deve comunicar uma mudança relevante quando tomar conhecimento dela, permitindo à seguradora avaliar se haverá diferença de prêmio ou impossibilidade técnica de continuar garantindo aquela situação.
A idade inferior a 25 anos não provoca negativa automática
É comum que questionários de seguro automotivo perguntem se pessoas de 18 a 24 anos dirigem o veículo. A própria Susep orienta o consumidor a comunicar mudanças no perfil de risco durante a vigência para verificar a necessidade de alteração da apólice.
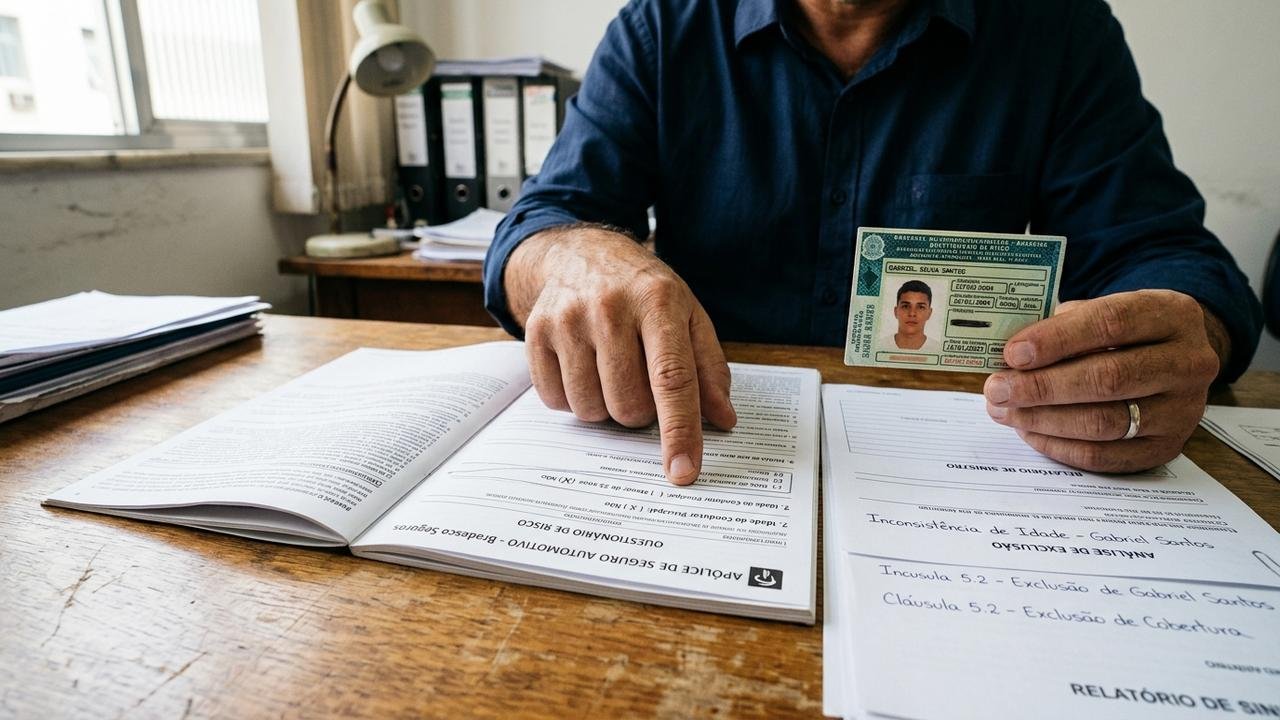
Isso não significa, porém, que qualquer acidente envolvendo um motorista de 23 anos permita automaticamente negar o seguro. O contrato deve indicar de maneira clara as limitações de cobertura, e o art. 48 da Lei nº 15.040/2024 determina que regras sobre exclusões, perda de direitos e restrições sejam apresentadas de forma compreensível e destacada.
A seguradora pode precisar demonstrar relação entre o risco e o acidente
Uma mudança importante trazida pela atual legislação está no art. 16 da Lei nº 15.040/2024. Quando o problema envolve agravamento relevante do risco, a seguradora somente pode recusar a indenização se provar o nexo causal entre esse agravamento e o sinistro ocorrido.
As circunstâncias do acidente, portanto, podem ser relevantes. Também precisam ser analisados o questionário respondido por Marcelo, a definição contratual de condutor principal, as regras sobre motoristas jovens e se Gabriel já utilizava o veículo habitualmente ou recebeu o automóvel apenas durante aqueles 15 dias específicos.
Cláusulas pouco claras também podem ser discutidas pelo consumidor
Além da legislação específica de seguros, relações desse tipo também podem envolver as regras de proteção ao consumidor. Os arts. 46 e 47 do Código de Defesa do Consumidor estabelecem que o consumidor precisa ter oportunidade de conhecer previamente o contrato e que cláusulas contratuais devem ser interpretadas de maneira mais favorável a ele quando houver dúvida.
Se a seguradora negar o pedido, Marcelo deve solicitar a justificativa formal da recusa, identificando a cláusula e os fatos utilizados para fundamentar a decisão. Apólice, questionário de risco, proposta, eventuais endossos e documentos do acidente são importantes para verificar se realmente houve informação incorreta ou mudança relevante não comunicada.
Marcelo e Gabriel fazem parte de uma história fictícia
Marcelo e Gabriel são personagens fictícios, e o empréstimo do carro, a viagem de 15 dias e o acidente foram criados apenas para ilustrar uma situação que pode ocorrer em contratos de seguro automotivo. O contexto serve somente como exemplo e não representa uma decisão judicial, um sinistro real ou uma acusação contra qualquer seguradora.
Em um caso verdadeiro, saber apenas que o motorista tinha menos de 25 anos não seria suficiente para concluir automaticamente se existe ou não cobertura. Seria necessário analisar as perguntas respondidas na contratação, as condições da apólice, a habitualidade do uso, as circunstâncias do acidente e as regras da Lei nº 15.040/2024 antes de avaliar se uma eventual negativa de indenização possui fundamento.