
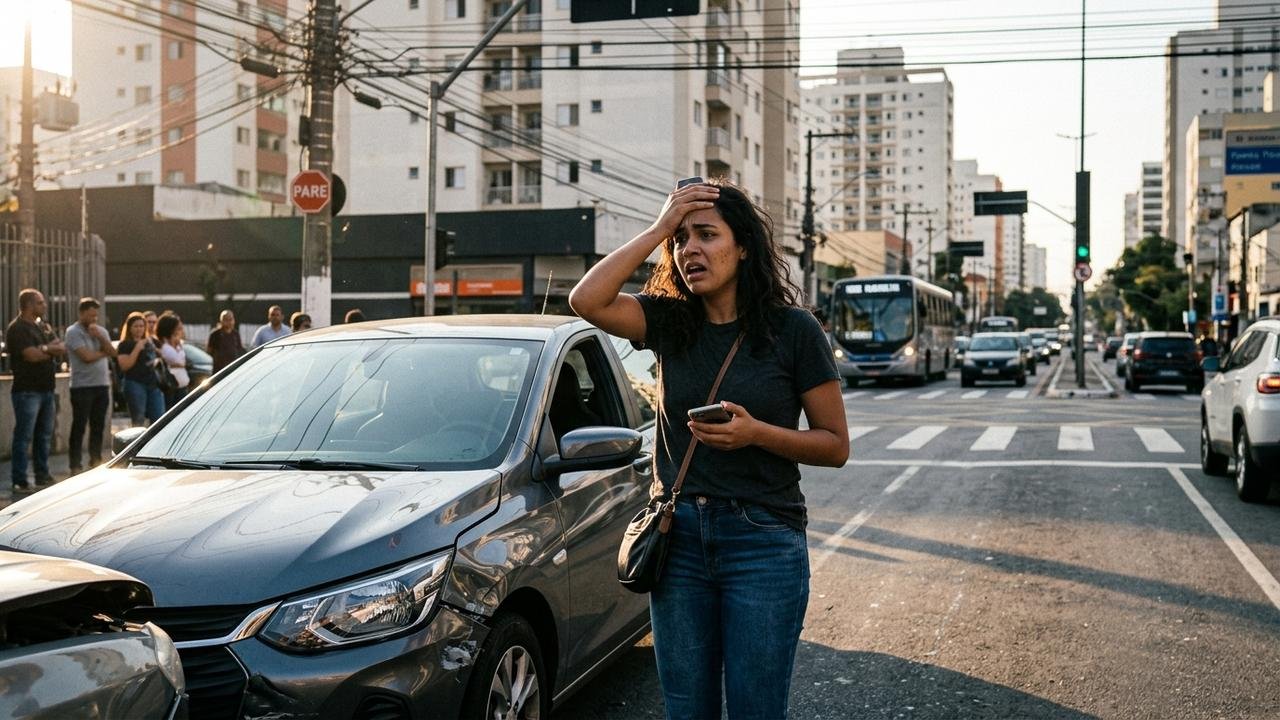
Roberto Almeida fez o seguro de um carro avaliado em R$ 110 mil em seu próprio nome, mas sua filha Júlia, de 22 anos, passou a dirigir o veículo diariamente para ir à faculdade. Seis meses depois, ela sofreu um acidente e a seguradora decidiu verificar quem realmente usava o automóvel com habitualidade antes de autorizar a indenização.
Seguro no nome do pai não significa que somente ele possa dirigir
Um veículo segurado em nome do pai pode ser conduzido por outros integrantes da família, dependendo das regras da apólice. O ponto relevante é saber se a seguradora perguntou quem seria o principal condutor e qual seria a utilização habitual do automóvel no momento da contratação.
A Susep explica que fatores como idade e tempo de habilitação do principal motorista, região de circulação e uso para trabalho, lazer ou locomoção diária podem ser considerados pelas seguradoras para avaliar o risco e calcular o preço do seguro.
Leia também: Inquilino reforma cozinha e banheiro sem autorização e proprietário exige restauração completa ao fim do contrato
Uma filha de 22 anos usando o carro todos os dias pode alterar o perfil de risco
No caso de Júlia, não se trata apenas de ela ter pegado o carro excepcionalmente no dia do acidente. Se durante seis meses a jovem de 22 anos utilizava o veículo diariamente para ir à faculdade, essa rotina pode ser relevante para identificar quem era, na prática, o condutor habitual.
As condições variam de uma seguradora para outra, por isso é necessário consultar o questionário preenchido e a própria apólice. A Susep informa que perguntas sobre motoristas jovens e uso diário para trabalho ou faculdade são comuns justamente porque essas circunstâncias podem influenciar a avaliação do risco assumido pela companhia.
Leia Também
Se essa rotina já existia na contratação, entram em jogo as informações fornecidas
Se Roberto já sabia, quando contratou o seguro, que Júlia seria a pessoa que usaria o carro diariamente, será necessário verificar o que ele respondeu às perguntas da seguradora. A Lei nº 15.040/2024, artigo 44, determina que o potencial segurado forneça as informações necessárias à aceitação da proposta e à definição do prêmio conforme o questionário apresentado.
A mesma regra diferencia a omissão dolosa daquela ocorrida por culpa. O descumprimento intencional pode levar à perda da garantia, enquanto a informação incorreta culposa pode resultar em redução proporcional da cobertura; em certas situações, se aquele risco não fosse tecnicamente segurável, a consequência pode ser ainda mais relevante para o pagamento do sinistro.
Se a filha passou a dirigir depois, a mudança também pode precisar ser comunicada
A situação é diferente se, inicialmente, Roberto realmente utilizava o veículo e somente depois Júlia passou a conduzi-lo todos os dias. A própria Susep recomenda comunicar mudanças no perfil durante a vigência, incluindo situações relacionadas ao uso por jovens e à utilização diária para faculdade.
Os artigos 13 e 14 da Lei nº 15.040/2024 tratam do agravamento relevante do risco e do dever de comunicá-lo à seguradora. Uma vez informada, a companhia pode cobrar diferença de prêmio ou, quando tecnicamente não puder assumir o novo risco, seguir o procedimento legal para resolver o contrato.
A seguradora não pode simplesmente presumir fraude porque a filha estava dirigindo
O fato de Júlia estar ao volante no momento da colisão não prova sozinho que houve informação falsa. A investigação precisa considerar a contratação, as respostas dadas no questionário, a rotina de uso e as condições da apólice. É diferente emprestar o veículo ocasionalmente e manter outra pessoa como motorista habitual por meses.
Há ainda uma proteção relevante na legislação atual. O artigo 16 estabelece que, após o sinistro, a seguradora somente pode recusar a indenização com base em relevante agravamento do risco se provar o nexo causal entre esse agravamento e o sinistro ocorrido.
Questionário, apólice e histórico de uso decidiriam o caso fictício
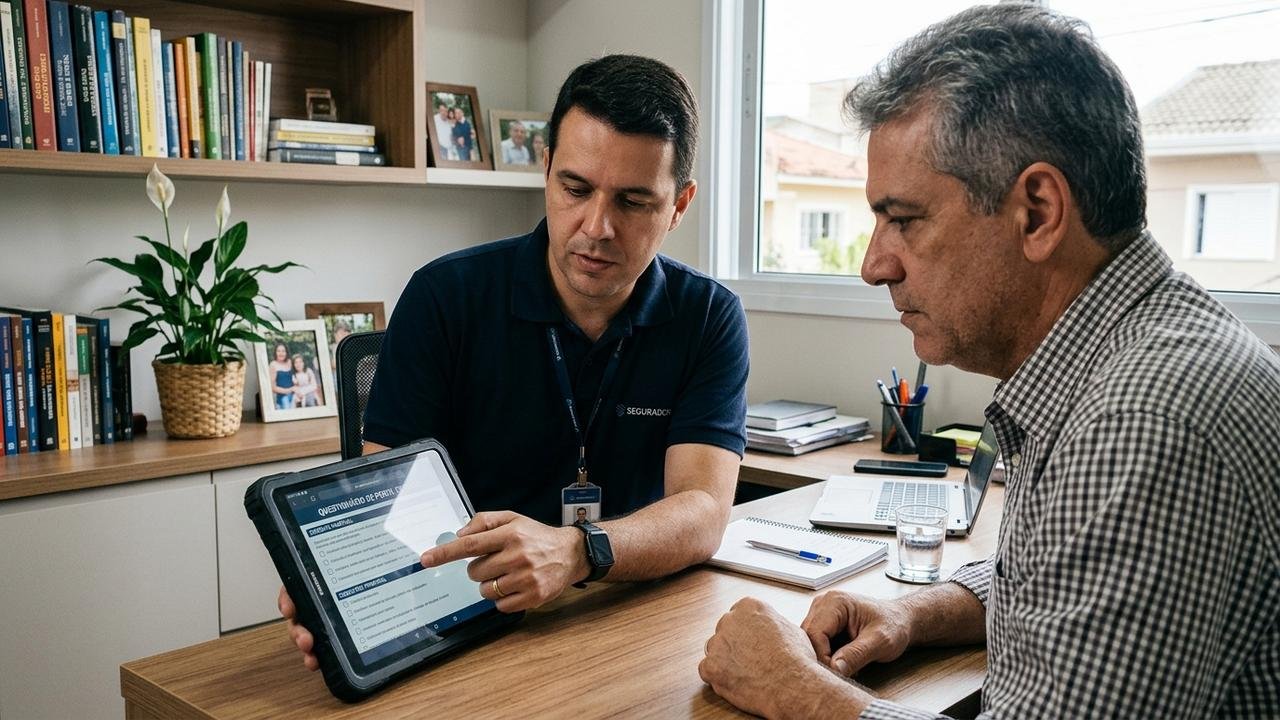
Em uma situação semelhante, Roberto deveria separar a proposta, o questionário de avaliação de risco, a apólice e eventuais comunicações feitas à seguradora. Também seria necessário identificar desde quando Júlia utilizava o carro, quantos dias por semana dirigia e se a companhia havia sido informada sobre o uso diário para a faculdade.
A história de Roberto Almeida e Júlia é fictícia e serve apenas para ilustrar como a identificação do condutor habitual pode interferir em um seguro de automóvel. Em um caso real, não seria correto afirmar antecipadamente que a indenização de R$ 110 mil deve ser paga ou negada: a resposta dependeria das informações prestadas, das condições contratadas, da existência de alteração relevante do risco e das provas analisadas pela seguradora.