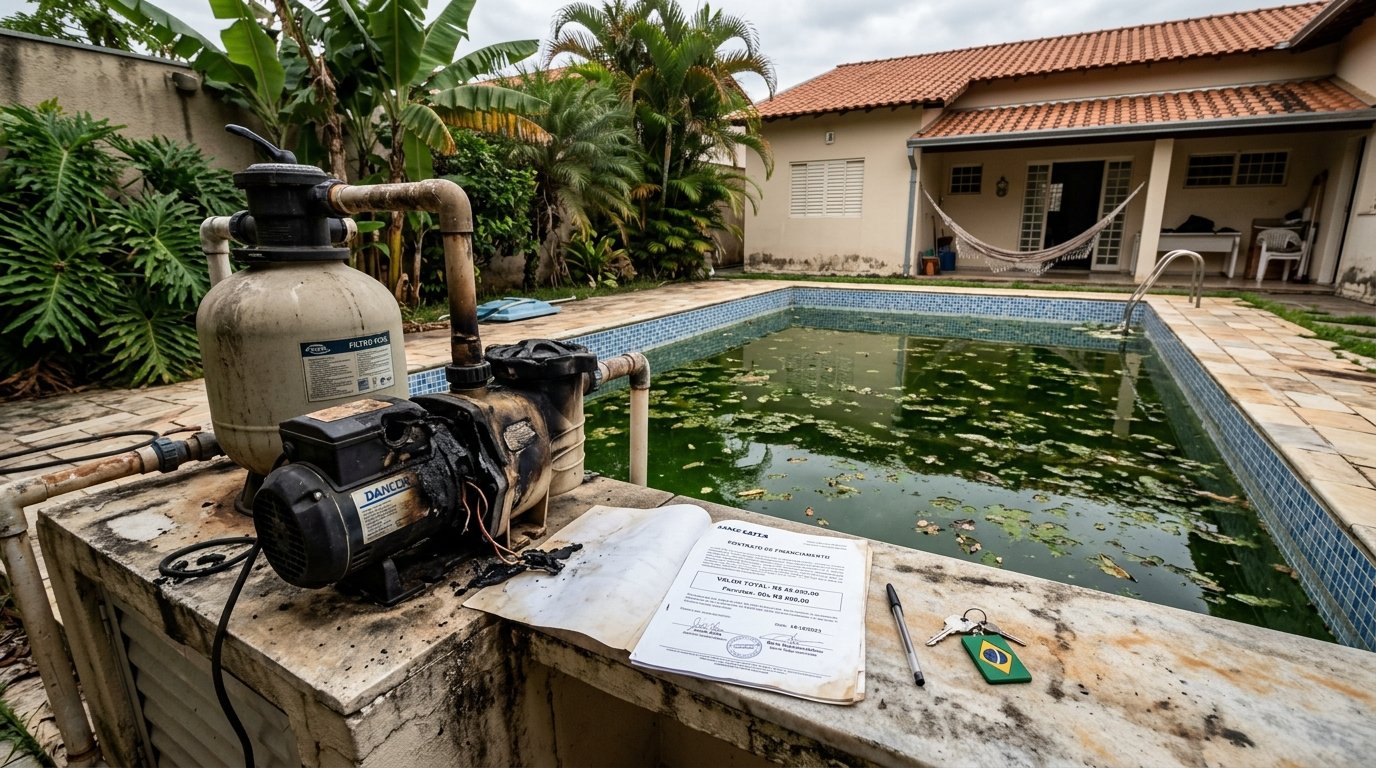
Para driblar o calor intenso, Cláudio investiu economias e financiou uma área de lazer, mas acabou com o motor de piscina fundido após cinco anos de uso. A bomba travou de vez no meio do contrato de R$ 45 mil, deixando a água verde e a família sem respostas da revendedora. O banco continuou cobrando as parcelas mensais normalmente. A história é fictícia, mas retrata uma armadilha comum entre garantias e dívidas bancárias.
Como nasceu o plano de Cláudio para construir a piscina familiar?
O sonho de Cláudio era transformar o quintal em um refúgio acolhedor para os filhos nos dias quentes de verão. Ele trabalhou duro durante anos, economizou cada centavo e pesquisou modelos para viabilizar a obra com dedicação e muito planejamento financeiro.
Para viabilizar o projeto, ele contratou um crédito bancário longo e instalou uma piscina residencial completa com maquinário moderno. O morador acreditava que o alto valor investido garantiria tranquilidade técnica e durabilidade durante todo o período das prestações assumidas.
O que aconteceu quando o motor parou no meio do financiamento?
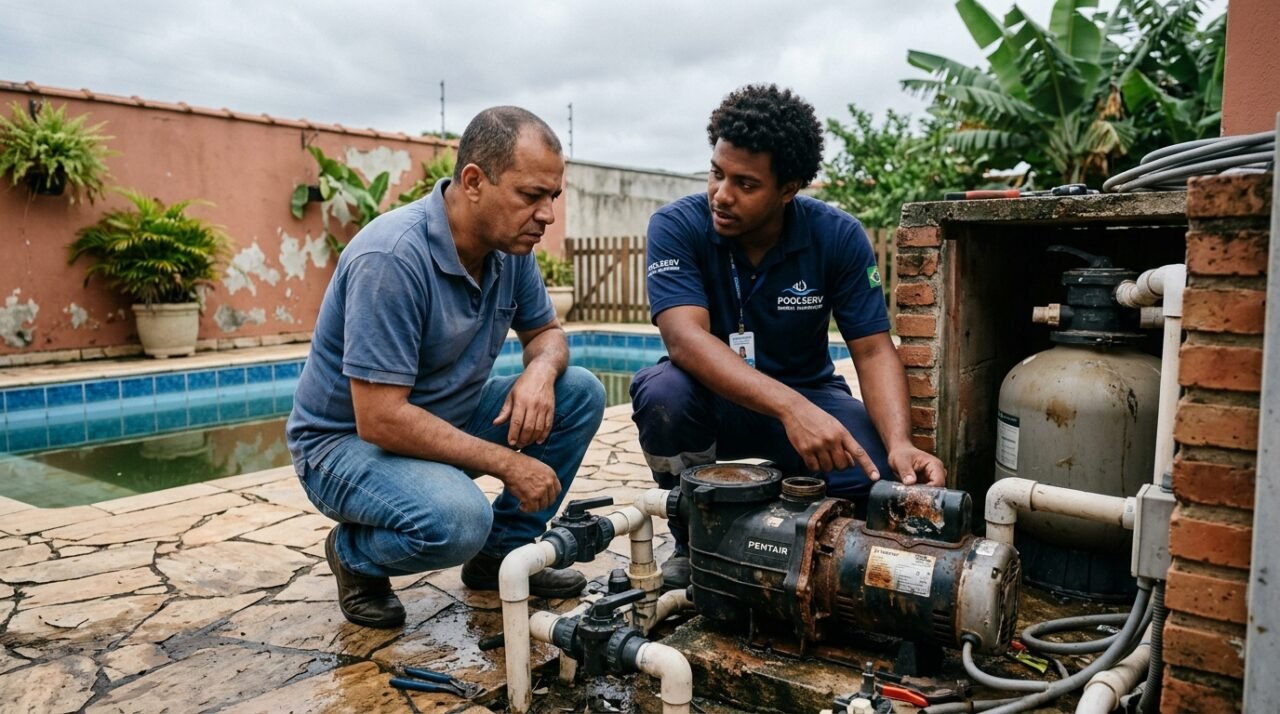
A rotina de lazer funcionou bem até o quinto ano, quando o equipamento elétrico de filtragem parou subitamente com cheiro de queimado. O sistema travou por completo, transformando a água em um poço verde e paralisando totalmente a recreação das crianças.
Ao buscar a loja, Cláudio recebeu a notícia de que a garantia de fábrica cobria apenas os primeiros doze meses. Desesperado com sessenta prestações ainda pendentes na fatura, ele ameaçou suspender os pagamentos ao banco acreditando que a dívida estava atrelada ao funcionamento da bomba.
Leia Também
Mas afinal, o que o Código de Defesa do Consumidor diz sobre motor de piscina fundido?
A legislação brasileira estabelece critérios claros sobre a durabilidade dos produtos comercializados no país. O Código de Defesa do Consumidor prevê em seu artigo 26 a proteção contra vícios aparentes e ocultos, mas exige a comprovação de defeito de fabricação prévio.
Nos tribunais, o caso de motor de piscina fundido esbarra no critério da vida útil. Após cinco anos de operação contínua sob cloro e calor, a Justiça costuma reconhecer o desgaste natural de componentes eletromecânicos, afastando a obrigação de conserto gratuito pelo fornecedor original.
Por que o banco continua cobrando as parcelas com o equipamento quebrado?
Muitos compradores acreditam que o financiamento depende do estado físico do produto adquirido, mas as relações jurídicas são autônomas. Conforme estipula o artigo 421 do Código Civil, a liberdade contratual vincula as partes aos termos pactuados na operação de crédito.
A instituição financeira apenas adiantou os recursos para a compra, sem assumir responsabilidade solidária pelo maquinário. Interromper o pagamento das parcelas gera inadimplência imediata, incidência de juros moratórios e risco de negativação nos cadastros de proteção ao crédito contra o consumidor desavisado.
As normas de consumo existem para desamparar o comprador?
Essa separação de contratos não foi criada para prejudicar as famílias que investem em suas casas. As regras existem para manter o equilíbrio financeiro, pois exigir que os bancos garantissem o funcionamento de cada motor financiado encareceria o crédito para toda a sociedade brasileira.
Da mesma forma, a garantia técnica não pode durar indefinidamente sem laudos periciais conclusivos. A legislação busca proteger o consumidor contra abusos, mas também reconhece que peças mecânicas exigem manutenção preventiva periódica para suportar a passagem dos anos sem falhas graves.
O que muda quando comparamos a atitude de Cláudio com o caminho legal?
A diferença entre a postura de Cláudio e uma gestão patrimonial protegida não está na busca por lazer familiar, mas no processo de acompanhamento técnico e contratual adotado.
A comparação entre o caminho que Cláudio seguiu e o que a lei pede fica clara na tabela:
| Etapa | O que Cláudio fez | O que a lei exige |
|---|---|---|
| Financiamento Adesão ao crédito | Parcelou em dez anos sem ler cláusulas acessórias | Compreensão da autonomia entre o banco e o fornecedor |
| Garantia Cobertura técnica | Supôs que o prazo cobriria toda a dívida | Contratação de garantia estendida para peças mecânicas |
| Manutenção Cuidado preventivo | Usou o equipamento por anos sem revisão formal | Realização de vistorias técnicas periódicas comprovadas |
| Cobrança Reação à quebra | Ameaçou suspender as parcelas devidas ao banco | Manutenção dos pagamentos e acionamento de perícia técnica |
O que se aprende com a história de Cláudio?
A história de Cláudio é fictícia, mas retrata uma decepção real que atinge milhares de consumidores que contratam empréstimos longos. O esforço dele para presentear a família não era o problema. O erro foi presumir que o prazo do financiamento estendia automaticamente a cobertura técnica da loja.
Quem realmente quer financiar bens duráveis precisa seguir esse roteiro: analisar os termos da garantia original, contratar proteção estendida para peças mecânicas, guardar laudos de revisão periódica e manter em dia o pagamento bancário. É mais prudente do que confiar no tempo. Mas é o que protege o patrimônio familiar contra surpresas amargas.