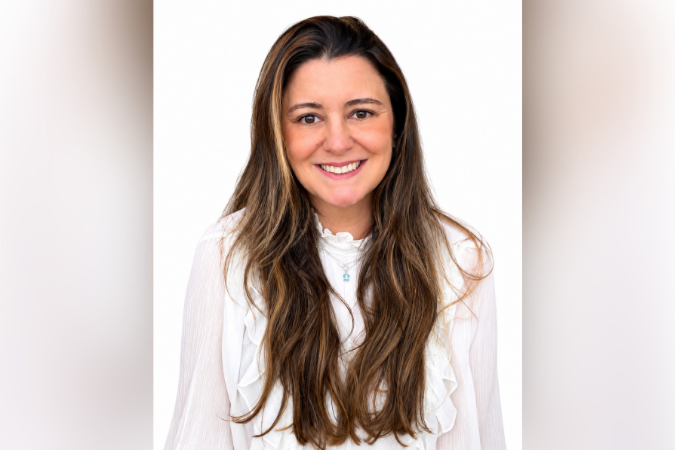
A possível eleição de Flávio Bolsonaro (PL) e as propostas de revisão da Reforma Tributária reacendem o debate sobre a segurança jurídica e os impactos das possíveis mudanças para as empresas. Entre os pontos em discussão está o split payment, mecanismo que prevê a separação e o recolhimento automático dos tributos no momento do pagamento. Mas até que ponto um novo governo poderia alterar regras já regulamentadas e em fase de implementação? Para esclarecer os caminhos jurídicos, os limites de atuação do Executivo e do Congresso Nacional e os desafios para as empresas diante da chegada da CBS em 2027, conversamos com Cristina Camara, mestre em direito tributário, professora e conselheira da Ordem dos Advogados do Brasil, seccional Rio de Janeiro (OAB-RJ).

Caso Flávio Bolsonaro seja eleito e decida rever a Reforma Tributária, até que ponto um novo governo pode alterar regras já regulamentadas e em fase de implementação?
Fique por dentro das notícias que importam para você!
Com o apoio de 3/5 do Congresso Nacional, um novo governo pode, inclusive, alterar a Emenda Constitucional 132/2023, que criou o IBS e a CBS e instituiu a Reforma Tributária. Mas é importante ressaltar que o processo de edição de uma Emenda Constitucional no Brasil exige a aprovação por maioria qualificada de três quintos (3/5) dos membros, em dois turnos de votação na Câmara dos Deputados e no Senado Federal, o que corresponde a, no mínimo, 308 deputados federais e 49 senadores. Portanto, embora seja juridicamente possível promover alterações profundas na Reforma Tributária, inclusive em dispositivos que já foram regulamentados e se encontram em fase de implementação, isso dependerá da capacidade do novo governo de construir uma maioria parlamentar suficiente para aprovar as mudanças pretendidas. Além disso, é necessário distinguir as alterações que dependem de modificação da Constituição daquelas que podem ocorrer por meio de Lei Complementar. A regulamentação da reforma já estabelece procedimentos de apuração, recolhimento e creditamento dos novos tributos, de modo que eventuais mudanças poderão atingir regras sobre as quais as empresas já estão estruturando seus processos internos. Não se pode desconsiderar, ainda, que a Reforma Tributária estabelece um período de transição. Assim, qualquer mudança nas regras já regulamentadas deverá considerar seus efeitos sobre o calendário de implementação, a segurança jurídica e os investimentos que os contribuintes já realizaram para atender às novas exigências.
Quais mudanças poderiam ser feitas por atos do Executivo e quais dependeriam necessariamente de aprovação do Congresso Nacional?
Considerando que o split payment possui fundamento na Constituição Federal e foi regulamentado por Lei Complementar, sua alteração, quando envolver disposições previstas nessas normas, deverá ocorrer por meio de Lei Complementar ou Emenda à Constituição, conforme a matéria que se pretenda modificar. Por outro lado, regras como o cronograma operacional e a possibilidade de tornar facultativo o split payment em determinadas hipóteses podem ser alteradas por ato conjunto do Comitê Gestor do IBS e da Receita Federal do Brasil, respeitados os limites estabelecidos pela legislação. O próprio artigo 35, § 2º, da Lei Complementar 214/2025 prevê que ato conjunto desses órgãos estabelecerá a implementação gradual do split payment e poderá prever hipóteses em que sua adoção será facultativa. Na prática, o Executivo pode influenciar significativamente como e quando o split payment funcionará, mas não pode revogar determinações constantes em Lei Complementar ou na Constituição Federal. É importante observar que existe uma diferença entre regulamentar a aplicação de um mecanismo e modificar sua previsão legal. O Poder Executivo e os órgãos responsáveis pela administração tributária possuem competência para disciplinar aspectos operacionais autorizados pela legislação, mas não podem, por simples ato administrativo, afastar obrigações estabelecidas pelo legislador. Assim, um eventual novo governo poderia promover ajustes no ritmo e nas condições de implementação do sistema dentro das competências regulamentares existentes. Entretanto, para extinguir o mecanismo previsto na legislação complementar ou alterar seus elementos essenciais, seria necessária a atuação do Congresso Nacional.
A campanha de Flávio defende acabar com o mecanismo que separa automaticamente IBS e CBS no momento do pagamento (split payment). Qual seria o caminho jurídico para retirar esse dispositivo da legislação?
A discussão sobre a revogação do split payment no Congresso Nacional passa pela análise da Constituição Federal e da Lei Complementar 214/2025. O artigo 156-A, § 5º, inciso II, alínea "b", incluído pelo artigo 1º da Emenda Constitucional 132/2023, dispõe que a Lei Complementar disciplinará o regime de compensação, podendo estabelecer hipóteses em que o aproveitamento do crédito ficará condicionado à verificação do efetivo recolhimento do imposto incidente sobre a operação, desde que o recolhimento ocorra na liquidação financeira. É importante observar que o dispositivo constitucional autoriza a adoção desse mecanismo, mas não estabelece expressamente a obrigatoriedade de sua utilização em todas as operações. Por essa razão, a retirada do split payment não exigiria necessariamente uma nova Emenda Constitucional. É, também, possível a alteração da Lei Complementar 214/2025, que introduz as regras do split payment, especialmente nos dispositivos que regulamentam a segregação e o recolhimento dos tributos na liquidação financeira das operações. Nesse caso, a revogação das disposições legais que instituem e disciplinam o mecanismo poderia afastar sua aplicação, sem que fosse indispensável modificar a previsão constitucional que apenas autoriza essa modalidade de recolhimento. Por outro lado, caso a intenção do novo governo fosse eliminar, também, a possibilidade constitucional de vincular o creditamento ao recolhimento na liquidação financeira, seria necessária uma Emenda Constitucional. Portanto, o caminho jurídico dependerá da extensão da mudança pretendida. Uma coisa é revogar a sistemática de split payment atualmente regulamentada por Lei Complementar; outra é retirar da própria Constituição a autorização para que o legislador estabeleça essa modalidade de recolhimento.
Diante da possibilidade de mudanças após a eleição, como as empresas devem se preparar para 2027?
A proposta de governo da oposição não cita a revogação integral da Reforma Tributária. Ao contrário, afirma que: "O esforço de simplificação continuará: menos impostos, legislação unificada, desoneração das exportações e dos investimentos e redução das exceções, para que grupos parecidos paguem impostos parecidos." Ao que parece, as alterações têm foco nos regimes de tributação diferenciada e no split payment, até agora. Caso assim permaneça a campanha, a recomendação às empresas é seguir com a estruturação dos processos internos para a chegada da CBS em 01/01/2027. Isso porque a legislação atualmente em vigor já estabelece obrigações e procedimentos que precisam ser observados pelos contribuintes, independentemente da possibilidade de futuras alterações políticas. As empresas não podem deixar de realizar as adaptações necessárias com base apenas em propostas eleitorais que ainda dependerão de aprovação legislativa. Além disso, a implementação da CBS envolve mudanças que vão além do recolhimento dos tributos, como a adequação dos sistemas de gestão, emissão de documentos fiscais, revisão de contratos, procedimentos de creditamento e treinamento das equipes responsáveis pelas áreas fiscal, contábil e financeira. Portanto, embora seja importante acompanhar as propostas e os possíveis impactos de um novo governo, não nos parece prudente interromper os investimentos já realizados na preparação para a Reforma Tributária. A recomendação é manter o planejamento com base na legislação vigente e, paralelamente, acompanhar eventuais alterações que possam exigir ajustes nos processos já estruturados.
Saiba Mais
-
![]() Direito e Justiça
Barriga solidária: um novo olhar sobre o sonho de ter filhos
-
![]() Direito e Justiça
Candidaturas sub judice podem mudar o resultado das eleições
-
![]() Direito e Justiça
Nova política de minerais críticos abre caminho para o Brasil agregar valor à riqueza do subsolo
-
![]() Direito e Justiça
Liberdade de expressão em ano eleitoral: entre o direito de criticar e o dever de não desinformar
 Direito e Justiça
 Direito e Justiça
 Direito e Justiça
 Direito e Justiça

Ana Maria Campos
Editor IITitular da coluna Eixo Capital e do blog CB Poder, formada em Comunicação pela UnB, com especialização em Mídias Sociais pelo Uniceub.