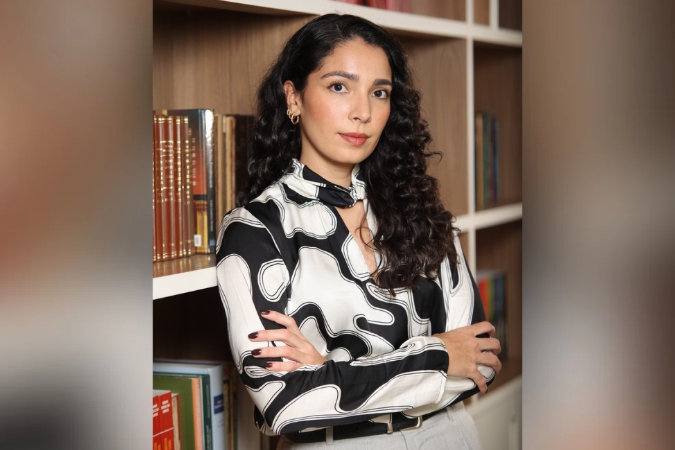
O Conselho Nacional de Justiça (CNJ) propõe novas regras para a cessão de créditos de precatórios, com padronização dos procedimentos nos tribunais e criação de uma central nacional para prevenir fraudes e transferências duplicadas. A iniciativa busca ampliar a segurança das negociações, mas também levanta questões sobre burocracia e custos das operações. Em entrevista, Camila Pereira Lourenço, sócia do Willeman Advogados, analisa os impactos da proposta para credores, investidores e empresas do setor.

Na sua avaliação, qual é o objetivo do CNJ ao propor regras nacionais uniformes para a cessão de créditos de precatórios?
Fique por dentro das notícias que importam para você!
O objetivo do CNJ é dar ao mercado de cessão de precatórios mais transparência, rastreabilidade e controle mediante o estabelecimento de procedimentos nacionais uniformes para a formalização, o registro e o reconhecimento das cessões de créditos de precatórios perante os tribunais. Embora a cessão seja expressamente admitida pelo art. 100, §§ 13 e 14, da Constituição Federal, a diversidade de procedimentos administrativos dificulta a verificação da titularidade dos créditos e a identificação de transferências anteriores. Para superar esse cenário, a proposta prevê a criação de uma Central Nacional de Cessões de Créditos de Precatórios, vinculada ao Sistema Nacional de Precatórios (SisPreq), e estabelece requisitos cumulativos para a eficácia da cessão perante os tribunais, como lavratura de escritura pública, registro eletrônico da operação em entidade registradora autorizada, comunicação à central nacional, notificação ao ente devedor e homologação judicial. Com essas medidas, pretende-se ampliar a rastreabilidade das operações e prevenir fraudes, cessões duplicadas e pagamentos a terceiros que não sejam os legítimos titulares, sem impedir a livre circulação desses créditos. A intenção, portanto, não é impedir a circulação desses ativos, mas garantir que as transferências sejam identificáveis, verificáveis e produzam efeitos perante o sistema judicial de maneira segura.
A proposta representa um avanço na regulamentação desse mercado?
A proposta representa um avanço relevante, sobretudo porque procura enfrentar uma das principais fragilidades do mercado secundário de precatórios que é a ausência de uma infraestrutura nacional integrada de controle das operações. A disciplina normativa existente, especialmente nos arts. 42 a 45 da Resolução CNJ 303/2019, tratava da cessão de maneira relativamente sucinta, sem estabelecer um sistema abrangente de rastreabilidade das transferências. A nova proposta busca conferir maior detalhamento aos procedimentos e às exigências para que as cessões produzam efeitos perante os tribunais. É necessário ponderar, contudo, o tratamento conferido ao deságio, à disciplina da representação, especialmente pelas restrições ao uso de procurações, e ao prazo de resposta dos tribunais. A minuta impõe prazos e exigências aos particulares, mas não estabelece prazo para que os tribunais analisem e homologuem as cessões, o que pode deixar operações regulares suspensas por períodos indeterminados. Há, ainda, o risco de aumento dos custos de transação, uma vez que a obrigatoriedade de escritura pública, registro eletrônico e comunicação à Central acrescenta etapas e despesas que poderão repercutir na precificação dos créditos. Vale lembrar, por fim, que a proposta ainda não foi aprovada e que, portanto, poderá ser objeto de aperfeiçoamentos.
A ausência de procedimentos uniformes entre os tribunais tem contribuído para a ocorrência de irregularidades?
Sim. Embora seja autorizada pela Constituição e disciplinada pelo Código Civil, a cessão ainda é processada de maneiras muito diferentes pelos tribunais brasileiros. Quando cada tribunal adota fluxos administrativos e exigências documentais próprios, a verificação da situação de determinado precatório pode ficar limitada às informações disponíveis naquele órgão, dificultando a identificação de operações realizadas ou registradas em outros sistemas. Nesse contexto, podem ocorrer situações como a venda do mesmo crédito a mais de um adquirente, a negociação de créditos anteriormente penhorados ou oferecidos em garantia e a transferência de parcelas que já tenham sido cedidas a terceiros. A fragmentação das informações também dificulta a atuação dos órgãos de controle, que precisam reunir dados dispersos para reconstruir o histórico das operações. Embora a falta de uniformidade não seja, por si só, a causa das fraudes, ela cria um ambiente mais suscetível a inconsistências, falhas de comunicação e dificuldades de fiscalização.
Como as novas regras podem contribuir para prevenir fraudes, cessões duplicadas e pagamentos a titulares incorretos?
A principal contribuição está na criação de um sistema centralizado que permita acompanhar o histórico de cada crédito, desde sua titularidade original até eventuais transferências, constituições de garantias e pagamentos. A proposta prevê a formalização da cessão por escritura pública, o registro eletrônico da operação em entidade registradora autorizada, a comunicação à Central Nacional de Cessões, a notificação ao ente público devedor e a homologação judicial. A combinação desses mecanismos permitirá estabelecer uma cadeia documental e registral mais confiável e transparente. Para evitar conflitos de interesse, a resolução ainda veda a cessão a advogados que representaram o cedente no processo, estendendo a proibição a sociedades de advogados e fundos ligados ao profissional. É importante observar, contudo, que o registro não torna automaticamente válida uma cessão que apresente vícios de consentimento, problemas de representação ou outros defeitos jurídicos. A Central funcionará como instrumento de controle e rastreabilidade, complementando a análise jurídica realizada pelos tribunais.
As novas regras podem tornar a negociação de precatórios mais burocrática?
Sim. Esse é um dos pontos que merecem maior atenção na proposta. A exigência cumulativa de escritura pública, registro eletrônico, comunicação à Central Nacional, notificação ao ente devedor e homologação judicial representa um aumento das formalidades necessárias para que a cessão produza efeitos perante os tribunais. Embora cada uma dessas etapas tenha uma finalidade legítima, sua implementação poderá gerar aumento dos custos com escrituras e registros, maior tempo para a conclusão das operações e necessidade de adaptação dos procedimentos internos das empresas adquirentes. Também poderão surgir dificuldades relacionadas à integração dos sistemas e ao aumento da demanda administrativa dos tribunais responsáveis pela análise e homologação das cessões. Esse aspecto merece atenção especialmente nas cessões parciais e nas operações realizadas por empresas que adquirem grandes volumes de créditos, uma vez que a multiplicidade de etapas pode comprometer a agilidade das negociações.
Como equilibrar a necessidade de fiscalização com o direito do credor de negociar livremente seu precatório?
O equilíbrio deve partir da premissa de que a fiscalização deve assegurar a regularidade da cessão, mas não pode se transformar em uma restrição indevida à liberdade de disposição patrimonial do credor, afinal, a cessão de precatórios a terceiros independentemente da concordância do devedor é expressamente prevista pela Constituição Federal. O Judiciário deve verificar a legitimidade das partes, a existência de consentimento válido, a titularidade do crédito e a ausência de impedimentos jurídicos à cessão, sem interferir injustificadamente no preço negociado ou na decisão do credor de aceitar determinado deságio. Também é fundamental que os procedimentos sejam proporcionais e eficientes, evitando exigências documentais repetitivas e formalidades que não acrescentem efetiva segurança à operação. A regulamentação não deve criar obstáculos que, na prática, inviabilizem a cessão ou tornem sua realização economicamente desvantajosa. O sucesso da iniciativa, portanto, dependerá da capacidade de conciliar a necessidade de fiscalização com a preservação da autonomia privada e da liberdade de negociação.
Saiba Mais
-
![]() Direito e Justiça
Canabidiol e planos de saúde: limites da cobertura e papel do STJ
-
![]() Direito e Justiça
Quando a máquina cria quem deve levar o crédito?
-
![]() Direito e Justiça
STF vai decidir se haverá segundo turno para o governo do Rio
-
![]() Direito e Justiça
Reeleição de Lula alivia pressão para impeachment de ministros
 Direito e Justiça
 Direito e Justiça
 Direito e Justiça
 Direito e Justiça

Ana Maria Campos
Editor IITitular da coluna Eixo Capital e do blog CB Poder, formada em Comunicação pela UnB, com especialização em Mídias Sociais pelo Uniceub.