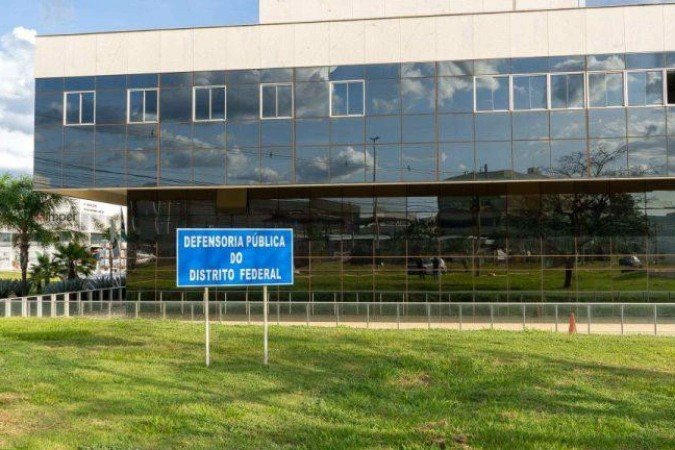
A Justiça concedeu uma liminar para impedir práticas abusivas na portabilidade de empréstimos consignados de aposentados e pensionistas. A decisão da 21ª Vara Cível de Brasília atende a um pedido da Defensoria Pública do Distrito Federal (DPDF) e tem alcance nacional.

O problema em questão ocorre quando bancos oferecem a troca do empréstimo para outra instituição com a promessa de reduzir os juros ou o valor das parcelas. Só que, em vez de apenas transferir a dívida, as empresas formalizavam um novo refinanciamento sem o conhecimento do cliente. Com isso, o prazo de pagamento aumentava e a dívida ficava mais cara.
Fique por dentro das notícias que importam para você!
Leia mais
-
INSS retoma margem de 45% para consignado; veja como evitar dívidas
-
Nova modalidade de crédito consignado digital: avanço ou armadilha para empresas e trabalhadores?
-
"Projeto do consignado exige análise cuidadosa", diz Wolney Queiroz
Na prática, o aposentado acreditava estar conseguindo condições melhores para pagar o empréstimo, mas acabava assumindo uma nova operação de crédito sem ter clareza sobre o que estava contratando.
O que muda com a decisão?
Com isso, a liminar proíbe que as instituições envolvidas na ação anunciem reduções de juros ou de parcelas que não correspondam às condições reais da operação. Também determina que qualquer refinanciamento dependa da concordância específica e informada do consumidor, registrada em contrato separado.
A medida busca diferenciar duas operações que podem parecer iguais para quem recebe a oferta: a portabilidade, que transfere uma dívida de um banco para outro, e o refinanciamento, que renegocia o empréstimo e pode alterar o prazo e o custo total do pagamento.
A ação foi apresentada pela DPDF após o Núcleo de Defesa do Consumidor (Nudecon) identificar relatos frequentes de aposentados que recebiam ofertas de portabilidade. Segundo a Defensoria, as propostas prometiam juros menores, parcelas reduzidas ou até a liberação de um valor extra, como uma espécie de “troco”.
Para o coordenador do Nudecon, Antônio Carlos Cintra, o problema estava na contratação de uma nova operação sem autorização clara do consumidor. “O consumidor acreditava estar fazendo a portabilidade do empréstimo para as condições ofertadas, mas a portabilidade era seguida de uma nova negociação, não conhecida e não autorizada pelo consumidor”, afirmou.
Como evitar problemas ao trocar um empréstimo?
A DPDF orienta aposentados e pensionistas a conferir as condições do contrato antes de aceitar uma proposta de portabilidade ou refinanciamento. É importante verificar:
-
Taxa de juros: confira se os juros oferecidos são realmente menores.
-
Valor das parcelas: veja se a prestação mensal diminui ou permanece igual.
-
Prazo de pagamento: confira quantas parcelas ainda serão cobradas e se o prazo aumentou.
-
Custo total da dívida: compare quanto será pago até o fim do contrato.
-
Novo contrato: confirme se a operação é apenas uma portabilidade ou inclui um refinanciamento.
Se as condições do contrato forem diferentes das prometidas, ou houver suspeita de contratação sem autorização, o consumidor pode procurar a Defensoria Pública de sua região para receber orientação jurídica gratuita.
Saiba Mais
 Brasil
 Brasil
 Brasil

Nathallie Lopes
RepórterJornalista e também formada em relações internacionais. É repórter do site do Correio, onde escreve sobre temas diversos, e assina o Blog do Servidor