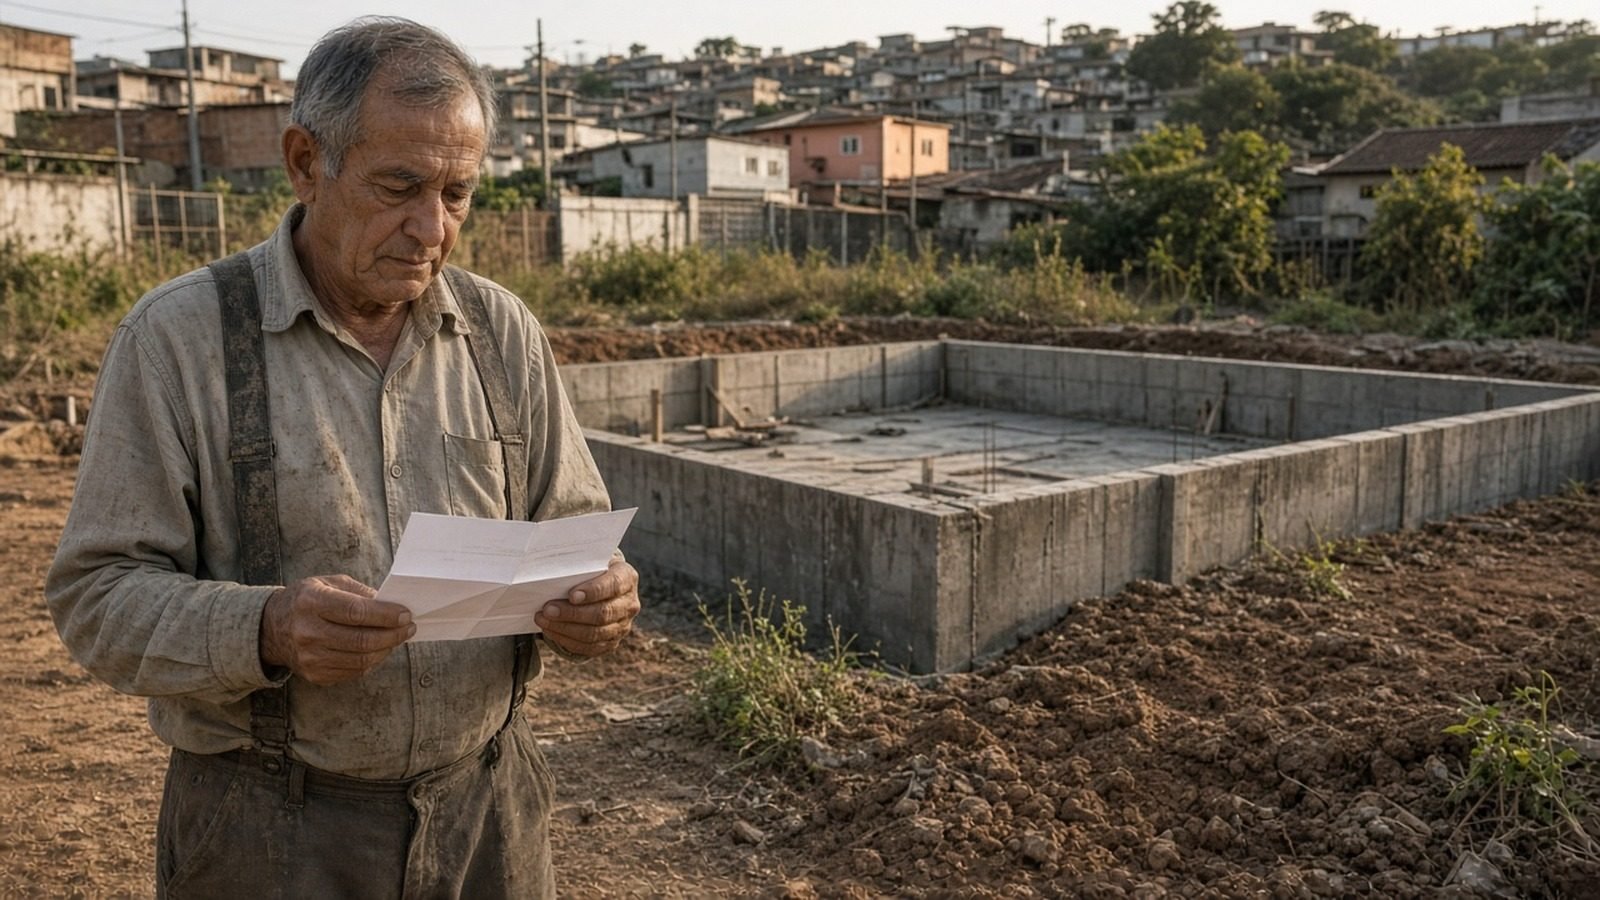
Um aposentado dá o lance vencedor em um terreno de 420 metros quadrados, paga, recebe os documentos da venda e manda abrir a vala da fundação no sábado seguinte. Dois meses depois, com o alicerce pronto, chega a notificação de um banco que ele nunca tinha ouvido falar, cobrando uma hipoteca registrada na matrícula em 2016.
Nem o aposentado nem o terreno existem fora deste parágrafo. A regra que decide quem paga aquela hipoteca vale para qualquer matrícula do país. Quem compra em leilão extrajudicial de imóvel com hipoteca anotada no registro cai em uma de duas situações opostas, e a fronteira entre elas é a ordem das datas.
De um lado, as garantias que entraram no registro depois da alienação fiduciária. Desde 2023 elas não seguem o imóvel: seguem o dinheiro do lance. De outro, a hipoteca que já estava lá antes, de quando o dono tinha a propriedade plena. Essa continua onde sempre esteve.
Onde o leilão extrajudicial se separa do leilão judicial?
No leilão judicial existe processo, penhora, avaliação e um juiz assinando o auto. No leilão da Lei 9.514/1997 não existe nada disso. O credor fiduciário manda intimar o devedor pelo Registro de Imóveis e, sem purgação da mora no prazo, o oficial averba na matrícula que a propriedade se consolidou no patrimônio do fiduciário, pelo artigo 26, parágrafo 7º.
Do registro dessa averbação corre o prazo do artigo 27 para o leilão público, hoje de 60 dias pela redação da Lei 14.711/2023. Quem arremata compra do credor fiduciário, não do juízo: não há auto assinado por magistrado nem intimação judicial de credores. O procedimento inteiro está na lei que criou a alienação fiduciária de imóvel no Brasil.
O que o artigo 903 do Código de Processo Civil realmente diz?
Circula em material de leilão a leitura de que o artigo 903 do CPC entrega o imóvel arrematado livre de ônus. O artigo não diz isso. Ele diz que, assinado o auto pelo juiz, pelo arrematante e pelo leiloeiro, a arrematação é “perfeita, acabada e irretratável”. Isso trata da estabilidade do negócio, não da limpeza da matrícula.
Leia Também
O mesmo artigo vai na direção contrária, aliás. O parágrafo 5º, inciso I, permite ao arrematante desistir e receber o depósito de volta se provar, nos 10 dias seguintes, a existência de ônus real ou gravame não mencionado no edital. Quem prevê desistência por ônus escondido não está prometendo imóvel sem ônus.
A base real de “leilão judicial extingue hipoteca” está no Código Civil, artigo 1.499, inciso VI, que lista a arrematação e a adjudicação entre as causas de extinção da hipoteca. Só que o artigo 1.501 amarra esse efeito à notificação judicial dos credores hipotecários estranhos à execução, e o artigo 804 do CPC declara a alienação ineficaz diante do credor hipotecário não intimado. Sem intimação, a hipoteca atravessa o martelo intacta.
Quando a garantia registrada depois da alienação fiduciária vira dinheiro?
Em 30 de outubro de 2023 foi sancionada a Lei 14.711, apelidada de Marco Legal das Garantias. Ela inseriu dois parágrafos no artigo 27 da Lei 9.514, e são eles que respondem metade da pergunta do aposentado da abertura.
O parágrafo 11 estabelece que direitos reais de garantia ou constrições, “inclusive penhoras, arrestos, bloqueios e indisponibilidades de qualquer natureza”, incidentes sobre o direito real de aquisição do fiduciante não obstam a consolidação da propriedade nem a venda do imóvel. O parágrafo 12 fecha: os titulares dessas garantias se sub-rogam no direito do fiduciante ao saldo que sobrar do produto da venda.
Direito real de aquisição é o que sobra para quem financiou com alienação fiduciária, pelo artigo 1.368-B do Código Civil. A propriedade fica com o banco até a última parcela, e o morador tem a posse e o direito de virar dono. Quando um credor dele penhora o imóvel, penhora esse direito, não a propriedade. Traduzido para o balcão: o credor não persegue o arrematante, persegue o saldo. O leilão judicial segue lógica parecida no artigo 908, parágrafo 1º, do CPC: os créditos que recaem sobre o bem, inclusive os de natureza propter rem, se sub-rogam sobre o preço.
Qual hipoteca sobrevive ao lance e continua colada no imóvel?
Sobra uma hipótese, a do terreno da abertura: hipoteca registrada antes da alienação fiduciária, sobre a propriedade plena de quem ainda era dono. O Código Civil autoriza esse encadeamento. O artigo 1.475 declara nula a cláusula que proíbe o proprietário de alienar imóvel hipotecado, então nada impede dar em garantia fiduciária um terreno que já respondia por hipoteca.
O artigo 1.419 explica por que ela gruda: o bem dado em garantia fica sujeito, por vínculo real, ao cumprimento da obrigação. O vínculo é com a coisa, não com a pessoa. Troca o dono, o vínculo fica. Os parágrafos 11 e 12 da Lei 9.514 não alcançam essa hipoteca, porque tratam de garantias que recaem sobre o direito de aquisição do fiduciante, e a antiga recai sobre a propriedade inteira. A Lei 6.015/1973 fecha no artigo 252: o registro, enquanto não cancelado, produz todos os efeitos legais.
Nesse tipo de compra, a ordem das datas na matrícula pesa mais do que o tamanho do desconto. Manda o que está registrado, não quem está morando no lugar, distinção que também aparece quando um caseiro de duas décadas alega usucapião do sítio onde mora e descobre que ocupar não é o mesmo que possuir.
Como ler a matrícula antes de dar o primeiro lance?
A conferência custa uma certidão e uma hora de leitura atenta. A Lei 6.015/1973, no artigo 17, garante que qualquer pessoa pode pedir certidão do registro sem informar ao cartório o motivo do pedido, o que dispensa autorização do devedor ou do leiloeiro.
- Ordem cronológica: a matrícula é uma linha do tempo. Localize o registro da alienação fiduciária e compare a data dele com a de cada hipoteca, penhora ou arresto anotado ali.
- Certidão atualizada: peça a de inteiro teor, com todos os atos, e não um resumo. Ônus cancelado só some com a averbação do cancelamento, prevista no artigo 1.500 do Código Civil.
- Edital: no leilão judicial, o artigo 886, inciso VI, do CPC obriga a mencionar ônus, recurso ou processo pendente. Na Lei 9.514 não há exigência equivalente escrita, e a checagem sobra para o comprador.
- Dívidas do imóvel: IPTU e cota condominial acompanham o bem. O artigo 27, parágrafo 2º, da Lei 9.514 manda o lance do segundo leilão cobrir a dívida, as despesas, os encargos legais, inclusive tributos, e as contribuições condominiais.
Vale o mesmo cuidado com prazos e documentos que trava transferências de imóvel, como no caso de quem adia o inventário e depois esbarra em multa para transferir o apartamento.
O que convém lembrar sobre leilão extrajudicial de imóvel com hipoteca?
Peça a certidão de inteiro teor da matrícula antes de cadastrar o lance e leia os atos na ordem em que foram lançados. Se a hipoteca entrou depois da alienação fiduciária, os parágrafos 11 e 12 do artigo 27 da Lei 9.514 mandam o credor buscar o saldo da venda, não o imóvel. Se entrou antes, some o valor dela ao preço que você pretende pagar, porque ela continuará ali. Guarde o edital, o comprovante do lance e a certidão do dia da arrematação. Se o ônus não constava do edital e o leilão era judicial, o prazo de reação é de 10 dias. E se o cartório recusar o registro, peça a nota devolutiva por escrito: ela nomeia qual ato está travando a transferência.
O que se lê acima é material informativo, e o terreno da abertura serve só para dar forma à regra. Cada matrícula guarda um histórico próprio, e ler um caso concreto, com edital e certidão na mesa, é serviço de advogado ou de registrador.