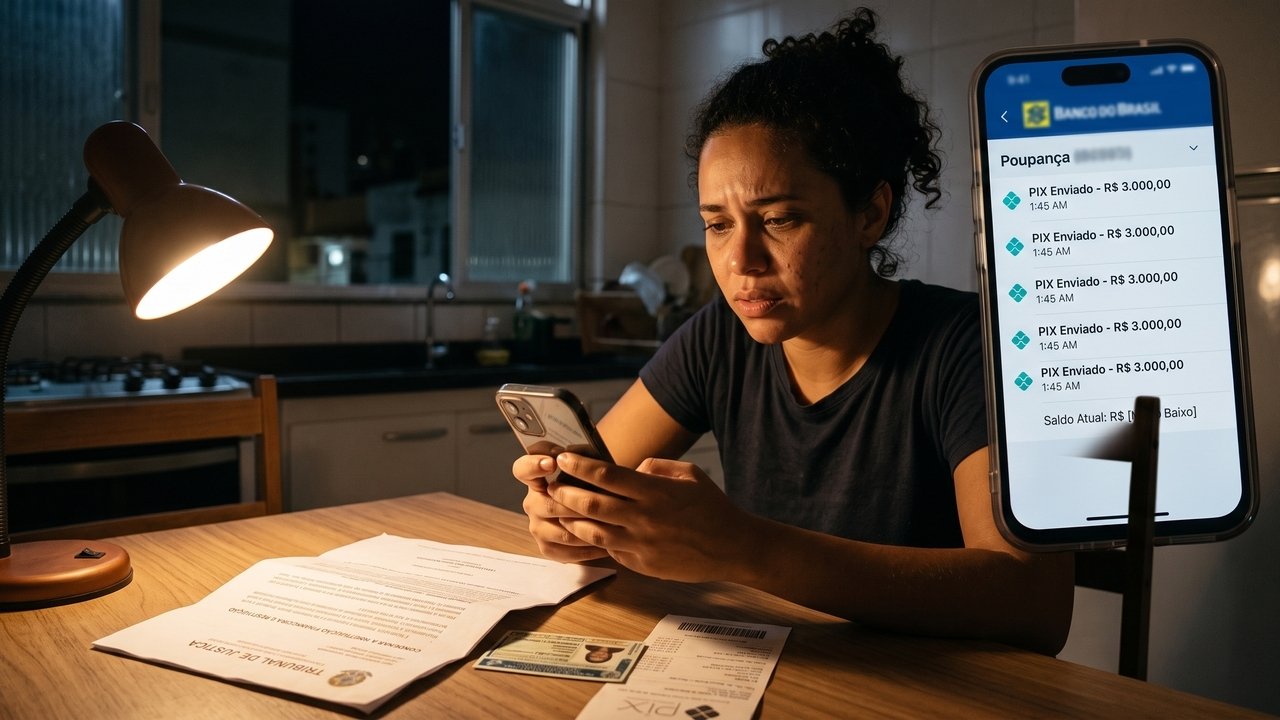
O arquiteto Marcelo teve o seu celular furtado no trânsito enquanto usava o GPS, e a tela estava desbloqueada. Durante a madrugada, os criminosos realizaram quatro transferências via Pix, esvaziando sua conta em R$ 12 mil. O banco negou o reembolso alegando uso de aparelho validado, mas a Justiça condenou a instituição a restituir o montante. A história de Marcelo é fictícia, mas ilustra por que o sistema financeiro não pode culpar a vítima quando suas próprias barreiras antifraude falham.
Como começou o pesadelo no engarrafamento?
Para quem dirige nas capitais, o uso de aplicativos de navegação no painel do carro é quase obrigatório para fugir de rotas perigosas. No caso de Marcelo, o vidro do passageiro estava semiaberto em um congestionamento rotineiro no fim da tarde.
Em questão de segundos, um criminoso de bicicleta quebrou o restante da janela, puxou o telefone celular desbloqueado do suporte e fugiu. Havia o susto imediato da perda material, mas ele acreditava que a biometria e as senhas robustas do aplicativo bancário protegeriam as suas economias antes que os bandidos pudessem acessá-las.
O que aconteceu durante a madrugada?
A tranquilidade ilusória acabou na manhã seguinte, quando o arquiteto conseguiu acessar sua conta por outro computador. Os invasores aproveitaram que o aparelho estava validado e sem bloqueio de tela, burlando as verificações internas do telefone para fazer quatro transferências sucessivas via Pix para laranjas no meio da madrugada.
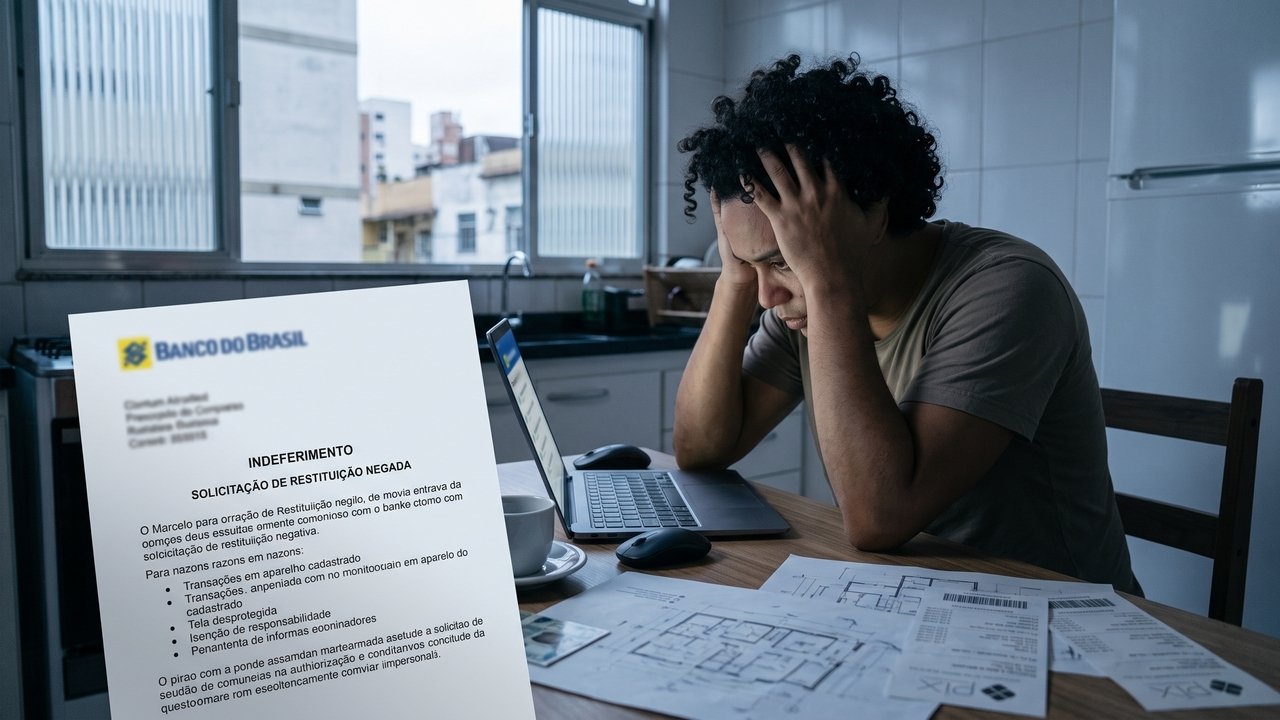
Ao contestar o golpe de R$ 12.000, o banco respondeu com uma carta fria de indeferimento. A instituição lavou as mãos, alegando que as transações ocorreram no aparelho cadastrado e que o cliente havia sido descuidado ao deixar a tela desprotegida, isentando-se de qualquer responsabilidade sobre o prejuízo.
O que a legislação brasileira diz sobre o sistema antifraude?
A recusa administrativa do banco esbarra diretamente na jurisprudência superior que protege quem consome serviços financeiros. O Código de Defesa do Consumidor (Lei 8.078/1990) determina que os bancos respondem de forma objetiva por danos gerados por defeitos na prestação dos serviços, o que inclui falhas graves na segurança do sistema.
Leia Também
Além disso, o Superior Tribunal de Justiça (STJ), por meio da Súmula 479, estabelece que as instituições financeiras respondem objetivamente pelos danos decorrentes de fraudes e delitos praticados por terceiros no âmbito de operações bancárias. Isso é considerado um fortuito interno. O fato de o celular estar validado não isenta a inteligência do banco de monitorar o perfil do correntista.
Quais são os critérios para a condenação do banco?
Os tribunais não dão ganho de causa automático para qualquer Pix fraudado apenas porque houve furto. O juiz condenou a empresa porque o sistema antifraude do banco falhou de forma grotesca em seu dever preventivo. Os requisitos que configuraram a falha na prestação do serviço foram os seguintes:
Marcelo não costumava realizar transferências acima de quinhentos reais, mas o sistema permitiu uma movimentação de doze mil reais em uma única noite, muito acima do histórico habitual da conta.
Uma sequência de operações de alto valor realizada durante a madrugada representa um comportamento fortemente incompatível com a rotina financeira do cliente e pode justificar mecanismos adicionais de verificação e bloqueio preventivo.
Contas recém-criadas ou já associadas a sinais de risco em outras instituições deveriam receber atenção especial, sobretudo quando nenhum alerta de segurança foi acionado antes da liberação das transferências.
O que muda quando comparamos a desculpa do banco com o caminho legal?
A diferença entre a resposta padrão enviada a Marcelo e a sentença do juiz não está na autoria do assalto, mas em quem deve suportar o risco da atividade bancária. O erro do banco foi terceirizar a culpa pela violência urbana, ignorando a ineficiência do próprio sistema em identificar transações bizarras.
A comparação entre a postura da instituição e o que a norma pede fica clara na tabela:
O sistema autorizou quatro transações atípicas sucessivas, apesar da forte divergência em relação ao histórico financeiro do cliente.
Os mecanismos antifraude devem identificar movimentações incompatíveis com o perfil habitual e adotar medidas preventivas de verificação ou bloqueio.
A instituição ignorou transferências sucessivas de alto valor realizadas durante a madrugada, mesmo diante de um comportamento fora da rotina da conta.
Operações de risco devem receber monitoramento reforçado e mecanismos adicionais de segurança, especialmente quando combinam horário incomum e valores elevados.
O banco atribuiu a responsabilidade ao cliente porque o aparelho teria permanecido desbloqueado durante a abordagem.
A responsabilidade da instituição pode alcançar fraudes inseridas no risco da atividade bancária, conforme a lógica do fortuito interno prevista na Súmula 479 do STJ.
No caso apresentado, a instituição foi obrigada a restituir integralmente os doze mil reais retirados por meio das transações fraudulentas.
A tutela jurídica busca assegurar a recomposição do patrimônio do consumidor quando reconhecida falha na segurança do serviço bancário.
O que se aprende com a história de Marcelo?
A história de Marcelo é fictícia, mas a quadrilha da bicicleta esvaziando contas em minutos é uma realidade violenta no trânsito de todo o país. O descuido com a janela aberta não era a causa matriz da ruína financeira. O erro inaceitável foi o algoritmo bilionário do banco fingir que era perfeitamente normal um cliente esvaziar a poupança de madrugada, transferindo tudo o que tinha para desconhecidos de forma ininterrupta.
Quem realmente quer recuperar o dinheiro desviado precisa seguir esse roteiro: registre o Boletim de Ocorrência (BO) online assim que encontrar um computador seguro e avise o banco pelo telefone, solicitando o bloqueio e o acionamento urgente do Mecanismo Especial de Devolução (MED) do Banco Central. Anote os protocolos. Se a instituição negar o reembolso alegando que “a senha pessoal foi usada em aparelho seguro”, não aceite o prejuízo. Procure o Juizado Especial Cível com o histórico comprovando que aquelas transferências divergiam totalmente do seu padrão de gastos. É mais burocrático do que simplesmente trocar de banco. Mas é a ação necessária para obrigar as corporações a investirem em segurança real em vez de culparem as vítimas nas ruas.