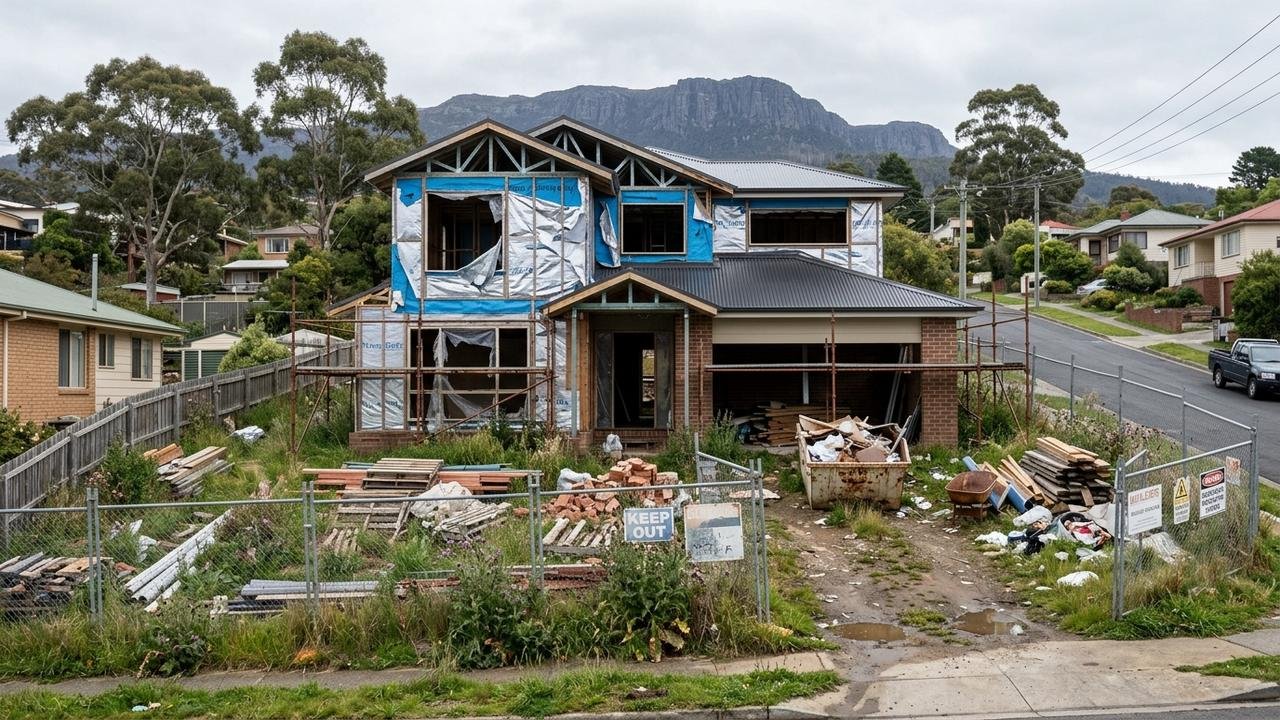
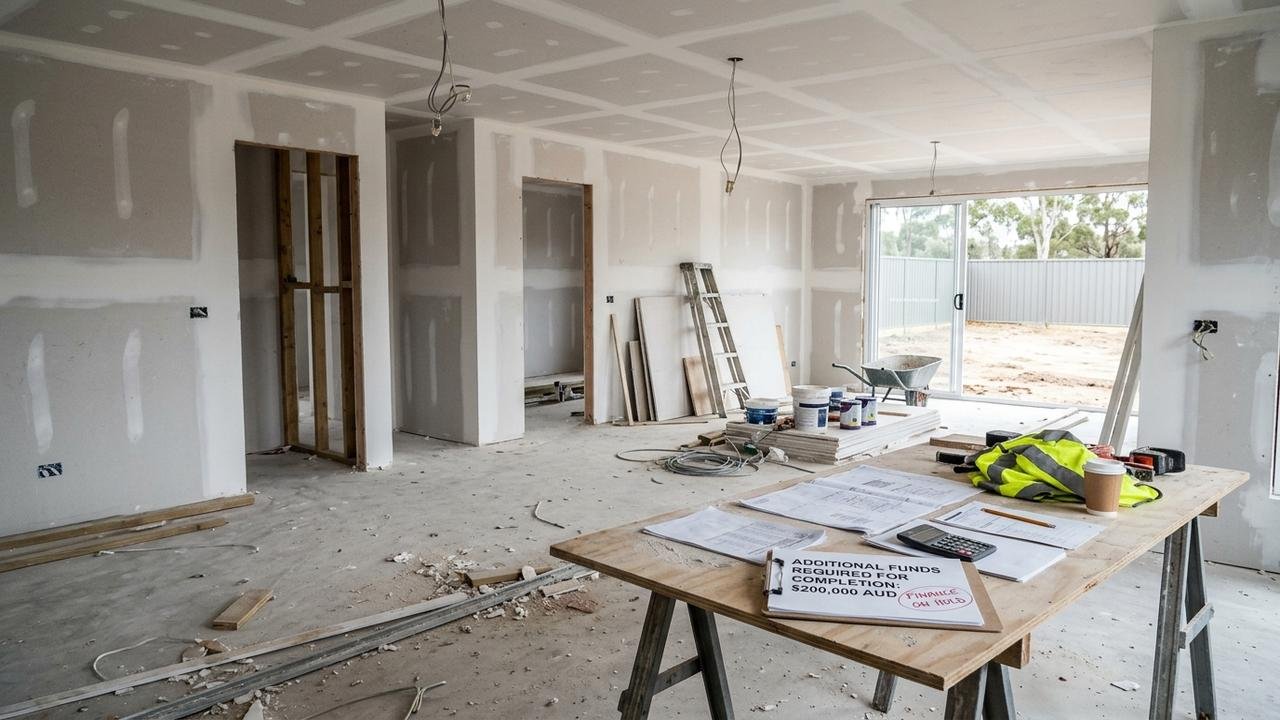
Um australiano descobriu que seu banco havia liberado 113.885 dólares australianos para uma construtora, embora parte da obra estivesse inacabada e ele afirmasse não ter assinado a autorização. O problema se agravou quando a empresa responsável pela construção entrou em liquidação, deixando a família com uma casa sem terminar e uma estimativa de mais 200 mil dólares australianos para concluir os serviços.
Família contratou construção de casa e enfrentou atrasos na obra
Matthew Mapley e sua esposa contrataram a empresa Swan Homes Tasmania para construir uma residência em Hobart, na Austrália. O contrato tinha valor aproximado de 570 mil dólares australianos, com pagamentos previstos conforme o avanço das etapas da construção. A expectativa era utilizar o financiamento bancário para pagar os serviços à medida que fossem executados.
Entretanto, em 2023, a obra começou a apresentar atrasos. Matthew aguardava uma vistoria relacionada à etapa conhecida como lock-up, quando a construção deveria estar suficientemente fechada, com cobertura, revestimentos externos, piso, portas e janelas instalados conforme o contrato. A avaliação era necessária para verificar o andamento dos trabalhos antes da liberação de mais uma parcela.
Banco liberou quase 114 mil dólares sem assinatura reconhecida pelo cliente
Em maio de 2023, Matthew verificou que o banco MyState havia transferido 113.885 dólares australianos à construtora. O pagamento surpreendeu o proprietário porque ele esperava participar da vistoria, como havia acontecido em etapas anteriores. Ao questionar a operação, recebeu a informação de que existia um formulário com sua assinatura autorizando a liberação.
Matthew afirmou que não havia assinado aquele documento específico. Durante a análise, o banco identificou que as assinaturas dele e da esposa apareciam exatamente iguais em três formulários diferentes, embora outros campos apresentassem informações distintas. A descoberta levantou dúvidas sobre a maneira como as autorizações de pagamento estavam sendo produzidas e encaminhadas.
Corretora admitiu reutilizar assinaturas em documentos de financiamento
A intermediária do financiamento era Angela Donovan, que trabalhava vinculada à Aussie Home Loans, pertencente ao grupo Lendi. Ela afirmou que havia conversado com o casal e recebido autorização verbal para reutilizar as assinaturas de um primeiro formulário nos pedidos seguintes. Segundo sua versão, a intenção era evitar deslocamentos desnecessários dos clientes ao escritório.
Leia Também
Matthew contestou essa explicação e negou ter concordado com o procedimento. O Grupo Lendi reconheceu que a corretora não seguiu suas regras internas, que exigiam uma nova assinatura para cada documento. A empresa informou que Donovan deixou o negócio durante uma investigação interna e que o caso foi comunicado à associação profissional do setor. A corretora afirmou não ter agido com intenção de prejudicar os clientes.
Vistoria autorizou pagamento apesar de partes da casa permanecerem inacabadas
Outro ponto de conflito envolveu a avaliação da construção. O banco informou que a empresa Opteon Property Group havia realizado uma vistoria e considerado a etapa suficientemente concluída para o pagamento. Matthew questionou essa conclusão porque identificava falhas na cobertura, ausência de revestimentos externos e problemas no fechamento de determinadas portas.
A Opteon explicou que seus avaliadores verificavam o avanço visível dos trabalhos, mas não realizavam o mesmo tipo de inspeção de um fiscal de obras. A instituição financeira, por sua vez, afirmou que os pagamentos seguiram seus procedimentos habituais. O episódio expôs a diferença entre uma avaliação para liberação de financiamento e uma inspeção técnica detalhada sobre a qualidade e a conclusão dos serviços.
Construtora entrou em liquidação e deixou dívida superior a 1,3 milhão
A situação se tornou mais grave quando a Swan Homes Tasmania encerrou suas atividades. Os responsáveis pela liquidação estimaram que as obrigações financeiras da empresa ultrapassavam 1,3 milhão de dólares australianos. Segundo os documentos examinados, havia indícios de dificuldades financeiras anteriores à assinatura do contrato com a família Mapley.
O antigo diretor da construtora, Leigh Swan, atribuiu o encerramento às dificuldades provocadas pelo aumento dos custos de materiais e pelos contratos com preços fixos. Ele também afirmou que problemas no fornecimento de determinados componentes prejudicaram a conclusão da residência. Matthew, entretanto, ficou com uma construção inacabada e recebeu uma estimativa de aproximadamente 200 mil dólares australianos para terminar o projeto com outra empresa.
O que dizem as regras australianas sobre pagamentos por etapas da construção?
Na Tasmânia, os contratos residenciais precisam estabelecer claramente as etapas de pagamento e sua relação com os serviços executados. O artigo 42 da Residential Building Work Contracts and Dispute Resolution Act 2016 determina que os pagamentos progressivos estejam vinculados ao andamento efetivo da obra. As orientações são detalhadas pelo órgão oficial de defesa do consumidor e fiscalização de construções da Tasmânia.
As regras também impedem que o valor acumulado dos pagamentos ultrapasse metade do preço contratual antes que pelo menos metade do trabalho tenha sido executada, observadas as condições legais. A cartilha oficial para consumidores de serviços de construção explica essas exigências. Entretanto, a existência de uma regra geral não permite concluir automaticamente que determinada operação bancária foi ilegal sem examinar o contrato e as circunstâncias específicas.
Famílias prejudicadas por construtoras insolventes podem buscar assistência
O governo da Tasmânia mantém um programa de assistência financeira destinado a consumidores afetados pela insolvência, desaparecimento ou morte de construtores, conforme os requisitos estabelecidos. Para obras iniciadas e não concluídas, o auxílio pode chegar a 20% do valor contratual, respeitando o limite máximo de 200 mil dólares australianos.
O programa oficial de assistência financeira exige documentos como contrato, comprovantes de pagamento e informações sobre os serviços que não foram entregues. A existência do benefício não significa que a família Mapley tenha recebido essa quantia. Em outubro de 2025, Matthew ainda buscava alternativas para financiar a conclusão da residência.