
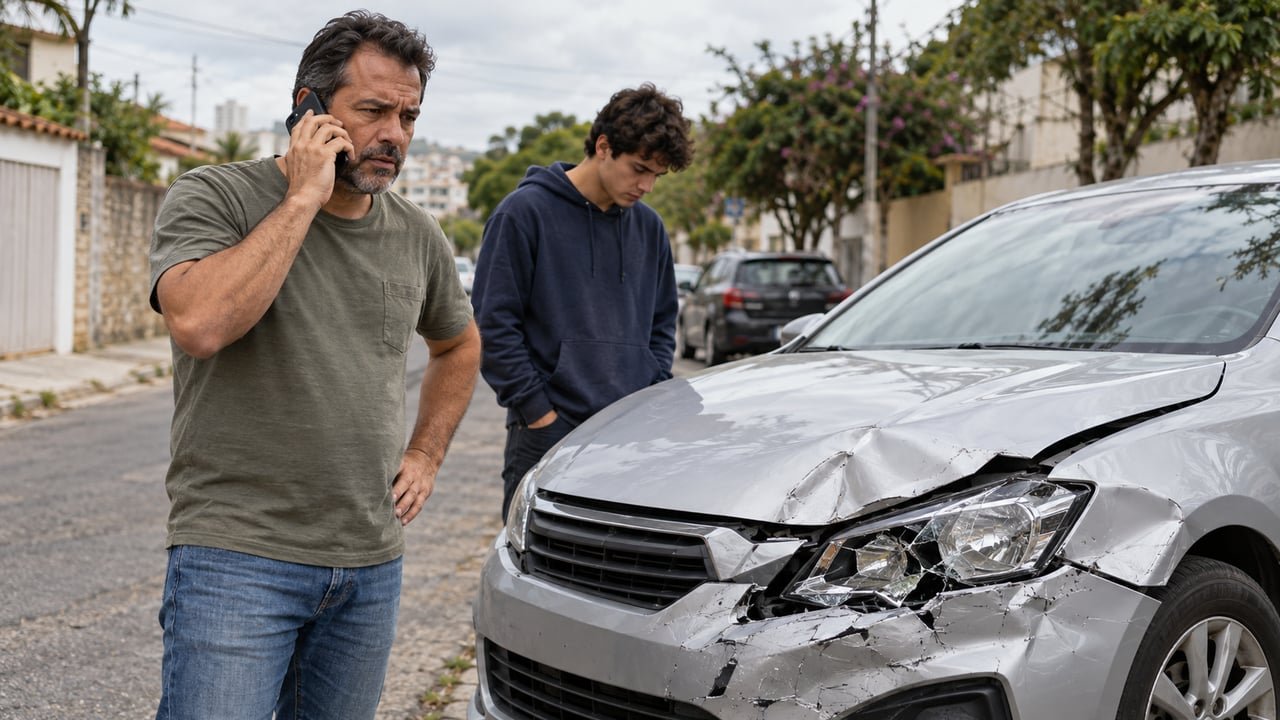
Bater o carro e, dias depois, ouvir da seguradora que não haverá indenização é um susto em dobro. A cena é comum em muitas famílias: a esposa aparece como condutora habitual na apólice, mas quem estava ao volante na batida era o filho de 19 anos. A recusa, porém, não é automática nem definitiva. Ela depende do que foi perguntado e respondido na contratação e de como a lei trata informações inexatas.
Por que a seguradora negou o sinistro com o filho ao volante?
A empresa costuma recusar porque o preço e a aceitação do seguro foram calculados para outro perfil de motorista. Idade, tempo de habilitação e frequência de uso entram na análise do risco, e o perfil declarado foi o da mãe.
O ponto central é o questionário de avaliação de risco, preenchido na proposta. Se ele perguntava quem dirige o carro na maior parte da semana ou se jovens usam o veículo, as respostas passam a integrar o contrato. A seguradora vai comparar essas declarações com a rotina real do automóvel.
Por isso, a pergunta decisiva não é só quem dirigia no dia do acidente. Importa saber se o rapaz usava o carro de forma eventual, num empréstimo pontual, ou se era, na prática, o condutor principal escondido atrás do nome da mãe.
Esse mesmo raciocínio aparece quando o uso do carro muda depois da contratação. O caso abaixo mostra uma filha universitária que passou a dirigir todos os dias.
Leia Também
O que a Lei 15.040 prevê para respostas erradas no questionário?
A lei separa quem omitiu de propósito de quem errou sem intenção. A Lei nº 15.040/2024, o Marco Legal dos Seguros, vale desde dezembro de 2025. Seu art. 44 obriga o futuro segurado a prestar as informações pedidas no questionário da empresa.
A mesma norma impõe deveres à seguradora. Pelo art. 46, ela precisa alertar o cliente sobre quais dados são relevantes e explicar as consequências de não informá-los. O art. 57 manda resolver dúvidas e contradições dos documentos da empresa a favor do segurado.
Na prática, o efeito muda conforme a intenção de quem preencheu a proposta. A tabela resume as três situações previstas no art. 44.
| Situação | Efeito na cobertura |
|---|---|
| Omissão intencional (dolo) | Perda da garantia, sem livrar o segurado do prêmio e das despesas |
| Erro sem intenção (culpa) | Garantia reduzida na proporção entre o prêmio pago e o que seria devido |
| Risco que não seria aceito | Contrato extinto, com ressarcimento das despesas da seguradora |
Ou seja, um engano de boa-fé tende a reduzir a indenização, não a eliminar. Já declarar a esposa sabendo que o filho dirigiria todos os dias, só para pagar menos, pode levar à perda total.
Como contestar a recusa e quando acionar a SUSEP?
O primeiro passo é exigir a recusa por escrito e com motivo. Pelo art. 86 da lei, a negativa deve ser expressa e motivada, e a empresa tem até 30 dias, após receber os documentos, para decidir.
Em sinistros de automóveis, esse prazo só pode ser suspenso uma vez para pedido de documentos complementares. Com a resposta em mãos, organize a contestação nesta ordem:
- Peça cópia da proposta, do questionário e das condições gerais da apólice.
- Compare cada pergunta com a resposta dada e com o uso real do carro pelo filho.
- Reúna provas da rotina, como a esposa usar o veículo para trabalhar.
- Registre reclamação no Consumidor.gov.br, canal indicado pela SUSEP.
A SUSEP, autarquia que fiscaliza o mercado de seguros, encaminha as queixas para esse portal, conforme a página Reclamar de uma empresa supervisionada pela Susep. A ouvidoria da empresa tem até 10 dias para responder. Persistindo o impasse, restam o Procon e a Justiça, de preferência com orientação de um advogado.
Quando vale atualizar o condutor principal na apólice?
Sempre que a rotina do carro mudar de forma relevante, o ideal é avisar a empresa. O art. 14 da lei obriga o segurado a comunicar o agravamento relevante do risco assim que souber dele. A seguradora então tem 20 dias para cobrar a diferença de prêmio ou encerrar o contrato.
Na renovação, reveja o questionário com a família reunida e responda pensando em quem de fato dirige, não no que barateia o preço. Se o seu filho acabou de tirar a carteira, inclua o nome dele e compare as cotações com calma. E se você já recebeu uma negativa parecida, guarde cada documento e busque ajuda antes de desistir do que pode ser seu.
Quem quer entender os novos prazos que passam a constar nas apólices a partir de janeiro de 2027 encontra o detalhamento na matéria abaixo.