
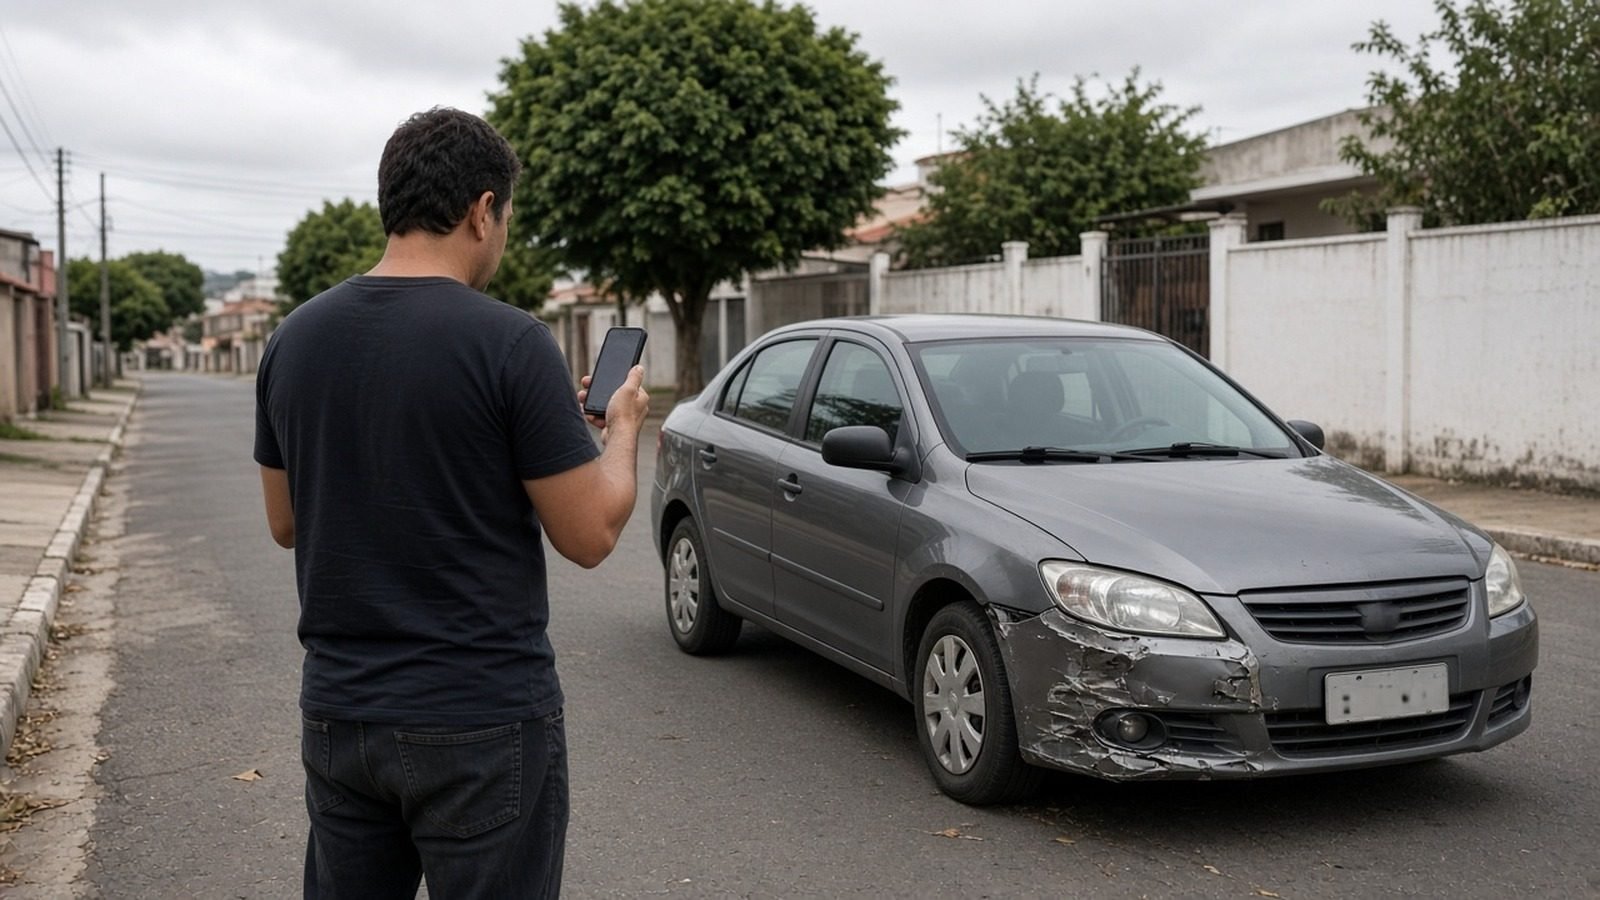
Quem contratar ou renovar um seguro de carro, de casa ou outro seguro de danos a partir de 5 de janeiro de 2027 terá o contrato submetido obrigatoriamente à Resolução CNSP nº 496, norma do Conselho Nacional de Seguros Privados que a Superintendência de Seguros Privados (Susep) tornou pública no Diário Oficial de 18 de agosto de 2026, numa edição extra. A data está no artigo 50 da resolução, que foi aprovada em sessão do conselho no dia 17.
Os prazos de indenização que a norma fixa, 30 dias para a seguradora dizer se cobre o sinistro e mais 30 para pagar, não são uma novidade de 2027. Eles já estão na Lei nº 15.040, o Marco Legal dos Seguros, publicada em 10 de dezembro de 2024 e em vigor desde dezembro de 2025, um ano depois da publicação, como determina o artigo 134 da própria lei. O que janeiro traz é outra coisa: a regra do CNSP passa a fazer parte, por obrigação, de cada apólice nova ou renovada.
A resolução também não espera janeiro para existir. Pelo artigo 54, ela entrou em vigor na data da publicação, em agosto, e revogou a Resolução CNSP nº 407, de 2021, que disciplinava o tema até então. O CNSP não anunciou adiamento da data de janeiro desde a publicação.
Prazo de indenização no seguro de danos: 30 mais 30
O relógio começa na reclamação do sinistro, mas não em qualquer reclamação. Pelo artigo 26 da Resolução CNSP 496, o pedido deve vir acompanhado dos documentos essenciais descritos nas condições contratuais. A partir daí, o artigo 28 dá à seguradora no máximo 30 dias para fazer a regulação, isto é, apurar causas e efeitos do fato comunicado, e se manifestar sobre a existência de cobertura, “sob pena de decair do direito de recusar a cobertura”.
Reconhecida a cobertura, entra o segundo prazo. O artigo 29 dá mais 30 dias para a liquidação, que é o cálculo do valor, e para o pagamento da indenização. Esse segundo período conta do fim da regulação ou do fim do prazo máximo dela, o que acontecer primeiro. Se a seguradora concluir a análise em dez dias, os 30 dias do pagamento começam no 11º, e não no 31º.
Os prazos podem parar. A Lei 15.040, nos artigos 86 e 87, permite à seguradora pedir documentos complementares de forma justificada, e cada pedido suspende a contagem, que recomeça no primeiro dia útil depois da entrega. A suspensão pode ocorrer no máximo duas vezes. Nos seguros de veículos e em todos aqueles em que a importância segurada não passa de 500 salários mínimos, só uma suspensão é permitida em cada etapa.
Leia Também
Há ainda uma porta para prazos maiores. A resolução autoriza a Susep a fixar, em regulamentação específica, prazo superior a 30 dias para tipos de seguro em que a apuração seja mais complexa, com teto de 120 dias.
A multa de 2% está na lei, não na resolução
O texto integral da Resolução CNSP 496 não trata de multa por atraso. A penalidade vem do artigo 88 da Lei 15.040: a mora da seguradora “fará incidir multa de 2% (dois por cento) sobre o montante devido, corrigido monetariamente, sem prejuízo dos juros legais e da responsabilidade por perdas e danos”, contada da data em que a indenização deveria ter sido paga.
A divisão de papéis explica por que a mesma regra aparece em dois lugares. A lei, aprovada pelo Congresso, define direitos e prazos. A resolução do CNSP, órgão que normatiza o setor, leva essas regras para dentro dos produtos que as seguradoras registram na Susep. Pelo artigo 46, os planos de seguros de danos registrados antes de agosto precisam ser adaptados à norma até 4 de janeiro de 2027, sob pena de suspensão definitiva. Esse prazo é das empresas e dos seus planos, não do segurado, que não precisa fazer nada com a apólice que já tem.
O que mais a norma garante ao segurado
Além dos prazos, a resolução reúne regras que mudam a leitura da apólice. Entre elas:
- os relatórios de regulação e de liquidação do sinistro, com seus anexos, são documentos comuns às partes (artigo 30); se a cobertura for negada, a Lei 15.040 obriga a seguradora a entregar ao interessado os documentos que fundamentam a decisão (artigo 83), salvo os protegidos por sigilo;
- dúvidas, contradições ou ambiguidades em documentos da seguradora devem ser resolvidas no sentido mais favorável ao segurado, e, se o contrato divergir das condições registradas na Susep, prevalece o texto mais favorável a ele (artigo 21);
- as condições devem ser escritas em linguagem clara, e todas as situações de perda de direito precisam aparecer em cláusula específica e em destaque, sob pena de nulidade (artigos 6º e 10);
- a seguradora não pode extinguir o contrato sozinha, fora das hipóteses previstas na legislação (artigo 23);
- na renovação automática, a empresa que não quiser renovar ou quiser mudar condições deve avisar com pelo menos 30 dias de antecedência do fim da vigência; sem esse aviso, o contrato se renova (artigo 19).
A apólice, por sua vez, tem de ser entregue em até 30 dias depois da aceitação da proposta, segundo o artigo 14. Na prática, quem já teve uma indenização travada pela discussão sobre quem era o condutor habitual do carro sabe que boa parte da briga se resolve no papel, e é justamente o papel que a norma passa a padronizar.
Quem fica de fora e o que não muda
A resolução alcança todos os contratos de seguros de danos, segundo o artigo 3º, mas separa um grupo com regras próprias. No Capítulo III estão os seguros de riscos de petróleo, de riscos nomeados e operacionais com limite máximo de garantia acima de R$ 15 milhões, global de bancos, aeronáuticos, marítimos, de riscos nucleares e de crédito quando o segurado é pessoa jurídica. Para eles, cada um dos dois prazos pode chegar a 120 dias. O texto trata apenas de seguros de danos; seguros de pessoas não são objeto da norma.
Contratos assinados antes de 5 de janeiro de 2027 seguem a resolução somente quando estão ligados a planos que a seguradora já adaptou, conforme o parágrafo único do artigo 50. As informações prestadas pelas partes na contratação continuam integrando o contrato, diz o artigo 12, e seguem no centro da análise de cobertura, como mostra o caso de quem declarou uso particular do carro e passou a fazer entregas à noite. A resolução muda o rito do sinistro, não as condições de aceitação do risco.
Para conferir o texto, a íntegra da Resolução CNSP nº 496 no Diário Oficial da União e a da Lei 15.040, o Marco Legal dos Seguros, no site do Planalto estão abertas para consulta. Dúvidas e reclamações sobre seguradoras podem ser levadas à Susep, que atende pelo telefone 0800 021 8484, em dias úteis, das 9h às 17h, e pelo Fale Conosco do site do órgão. Na conta de quem tem sinistro, a data que importa continua sendo a da reclamação completa; janeiro só tira a regra da lei e a imprime na apólice.