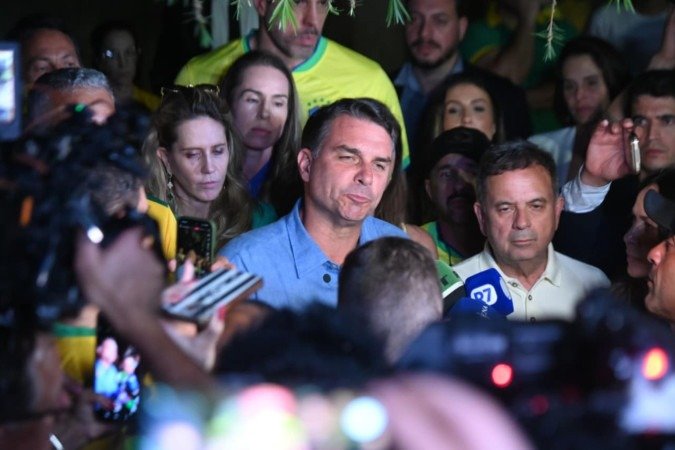
A promessa de Flávio Bolsonaro (PL) de rever aumentos de impostos implementados durante a gestão do ministro da Fazenda, Fernando Haddad, poderá esbarrar no cronograma da reforma tributária que começa a valer em 2027. Uma eventual mudança nas datas de implementação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) exigiria a aprovação de uma emenda constitucional pelo Congresso.

A avaliação é do advogado tributarista Carlos Navarro, sócio de Galvão Villani, Navarro, Zangiácomo e Bardella Advogados. Segundo ele, mesmo que o candidato da oposição vença o segundo turno e assuma a Presidência em janeiro, o novo governo não teria condições de simplesmente suspender o cronograma por decisão do Executivo. “Qualquer adiamento exige, portanto, emenda constitucional: votação em dois turnos na Câmara e no Senado, com três quintos dos votos em cada Casa”, afirma.
Fique por dentro das notícias que importam para você!
A discussão sobre a revisão de impostos também envolve medidas que já entraram em vigor. É o caso da mudança no Imposto de Renda que passou a prever, a partir de janeiro de 2026, a tributação sobre a distribuição de lucros e dividendos no Brasil. Uma eventual reversão dessa regra, no entanto, seguiria um caminho diferente do adiamento da reforma tributária do consumo.
A CBS começa a ser cobrada em 1º de janeiro de 2027. Para que essa data fosse alterada, a eventual emenda constitucional precisaria ser promulgada antes do início da cobrança. Como o presidente eleito tomará posse em 5 de janeiro, uma mudança no cronograma teria de ser articulada e aprovada pelo Congresso ainda neste ano.
O prazo reduzido é apontado pelo advogado como um dos principais obstáculos. Uma eventual Proposta de Emenda à Constituição (PEC) apresentada após as eleições teria de passar por dois turnos de votação na Câmara e no Senado em poucas semanas.
- Leia também: Se for eleito, Flávio enviará PEC ao Congresso com medidas de corte de gastos antes da posse
Navarro recorreu ao histórico de alterações constitucionais para avaliar a possibilidade. Desde 1988, apenas oito emendas foram promulgadas entre o segundo turno e o fim do ano eleitoral. Duas delas tiveram impacto direto sobre regras tributárias: a Emenda Constitucional 20, de 1998, que promoveu mudanças no sistema previdenciário, e a Emenda Constitucional 39, de 2002, que permitiu a criação da contribuição para o custeio da iluminação pública.
Nos dois casos, no entanto, as propostas já tramitavam antes das eleições. A PEC da Previdência havia sido apresentada em 1995. A proposta sobre a iluminação pública foi apresentada em fevereiro de 2002 e já havia sido aprovada pelo Senado em junho daquele ano. “O cenário atual é diverso, pois não há proposta de emenda em tramitação para adiar a reforma tributária”, diz Navarro.
Além do prazo legislativo, o processo de implementação já envolve empresas, estados e municípios, que investiram em sistemas e processos para se adequar ao novo modelo. A Receita Federal também participa da regulamentação e da preparação para a transição.
Isso não significa que um eventual governo Flávio Bolsonaro não possa promover mudanças na legislação tributária. Segundo Navarro, regras operacionais, como penalidades e prazos para o cumprimento de obrigações acessórias, podem ser alteradas sem necessidade de uma emenda constitucional.
Lucros e dividendos
O mesmo vale, em princípio, para uma eventual revisão da tributação sobre lucros e dividendos. Nesse caso, por se tratar de uma regra que já está em vigor, o debate seria sobre alterar ou revogar a legislação que instituiu a cobrança, e não sobre interromper uma etapa do cronograma constitucional da reforma tributária. “Um novo governo poderá propor alterações ao longo de 2027. Mas, a essa altura, já não se trataria de adiar a reforma, e sim de modificar um sistema em funcionamento”, afirma o tributarista.
Para Navarro, a diferença é importante para as empresas. Uma eventual revisão de regras tributárias pode ser proposta por um novo governo, mas o adiamento da reforma do consumo dependeria de uma mudança constitucional e de uma articulação política no Congresso em um intervalo curto.
Saiba Mais
![]()
Economia
Novo recorde: Ibovespa a 206 mil pontos e dólar a R$ 5 após primeiro turno
![]()
Economia
Último dia: prazo para sacar dinheiro das bets termina nesta segunda
![]()
Economia
O que está por trás da euforia do mercado com vantagem de Flávio Bolsonaro no 1º turno
![]()
Economia
Emplacamentos batem recorde em setembro, segundo Fenabrave
![]()
Economia
Ibovespa sobe 8,49% e chega a 208 mil pontos após primeiro turno
![]()
Economia
Dólar cai 4% e fica abaixo de R$ 5 após resultado do 1º turno



Rafaela Gonçalves
RepórterJornalista formada pela UCB, com especialização em Economia pela Saint Paul Escola de Negócios e MBA em Gestão Ambiental e Sustentabilidade pela Uniube. Atua na cobertura política em Brasília desde 2018.